
 カテゴリから探す
 記事一覧
 IDEMAEとは


- 記事をカテゴリから探す
- 個人カード
- 比較
- 個人事業主向けクレジットカードおすすめランキングTOP7!審査落ち対策や対処法も紹介

個人事業主向けクレジットカードおすすめランキングTOP7!審査落ち対策や対処法も紹介
更新日:2026.10.13
個人事業主として事業を始めると、仕入れや広告費、交通費、通信費、クラウドサービスの利用料など、さまざまな経費の支払いが発生します。こうした事業用の支払いを効率よく管理するために、個人事業主向けのクレジットカードを持っておきたいと考える方も多いでしょう。クレジットカードを活用すれば、経費の支払いをまとめやすくなるだけでなく、ポイント還元や付帯サービスを利用できる場合もあります。
一方で、個人事業主がクレジットカードを申し込む際に気になるのが「審査落ち」です。個人事業主は会社員とは収入の確認方法が異なるため、「開業したばかりでも申し込めるのか」「売上が少ないと審査落ちするのか」「審査落ちした後はどうすればよいのか」と不安を感じる方も少なくありません。また、個人事業主向けクレジットカードは種類が多く、年会費やポイント還元率、利用限度額、追加カード、会計ソフトとの連携など、比較すべきポイントもさまざまです。

IDEMAE編集部
そこで本記事では、個人事業主向けクレジットカードおすすめランキングTOP7を紹介し、個人事業主がクレジットカードを選ぶ際に確認したいポイントをわかりやすく解説します。
さらに、個人事業主がクレジットカードに審査落ちする主な理由、審査落ちを防ぐために事前にできる対策、実際に審査落ちした場合の対処法まで詳しく紹介します。
これから個人事業主向けクレジットカードを申し込みたい方はもちろん、過去にクレジットカードの審査落ちを経験した方も、自分に合ったクレジットカードを選ぶための参考にしてください。
個人事業主向けクレジットカードおすすめランキングTOP7
個人事業主がクレジットカードを選ぶ際は、年会費だけでなく、ポイント還元率、利用可能枠、追加カードやETCカードの発行条件、出張時に使える付帯サービスまで比較することが大切です。
IDEMAE編集部
この章では、個人事業主向けのクレジットカードを厳選し、おすすめランキング形式で紹介していきます。
特に個人事業主は仕入れや広告費、クラウドサービス、交通費など事業に関する支払いが多くなりやすいため、自分の事業スタイルに合ったクレジットカードを選ぶことで経費管理の効率化につなげられます。
TOP7!個人事業主向けクレジットカードおすすめランキング比較一覧
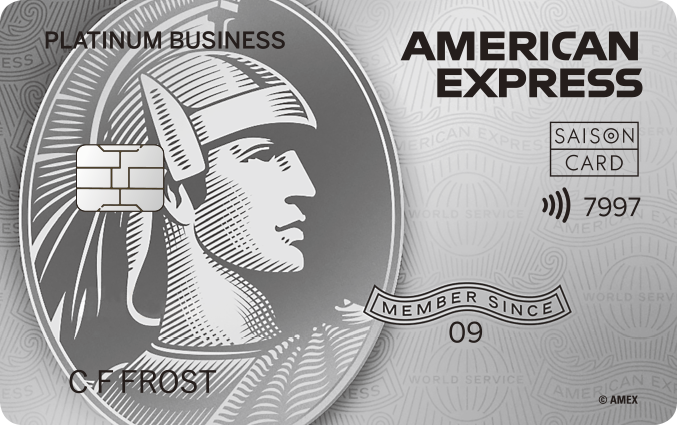
| 項目 | 1位 アメックスビジネスゴールド | 2位 三井住友カード ビジネスオーナーズ ゴールド | 3位 三井住友カード ビジネスオーナーズ | 4位 セゾンプラチナビジネスアメックス | 5位 アメックスビジネスグリーン | 6位 アメックスビジネスプラチナ | 7位 ラグジュアリーカード 法人ゴールドカード |
|---|---|---|---|---|---|---|---|
| 券面 |  |
 |
 |
 |
 |
 |
 |
| 申込条件 | 法人代表者・個人事業主(20歳以上) | 法人代表者・個人事業主(18歳以上) | 法人代表者・個人事業主(18歳以上) | 法人代表者・個人事業主・会社員など | 法人代表者・個人事業主(20歳以上) | 法人代表者・個人事業主(20歳以上) | 法人代表者・個人事業主 |
| 年会費(税込) | 49,500円 | 5,500円(条件達成で翌年無料) | 永年無料 | 初年度無料、以降33,000円 | 13,200円 | 165,000円 | 220,000円 |
| 追加カード年会費(税込) | 付帯特典あり:13,200円(税込) 付帯特典なし:99枚まで無料 ※判定期間内(毎年4月1日~翌年3月31日)に カード利用がない場合、3,300円(税込)管理手数料あり |
最大18枚まで無料 | 最大18枚まで無料 | 最大9枚まで3,300円/1枚 | 付帯特典あり:年会費6,600円(税込) 付帯特典なし:99枚まで無料 ※判定期間内(毎年4月1日~翌年3月31日)に カード利用がない場合、3,300円(税込)管理手数料あり |
付帯特典あり:4枚まで無料 5枚目から13,200円(税込) 付帯特典なし:99枚まで無料 |
最大4枚まで55,000円/1枚 |
| ETCカード年会費(税込) | 年会費無料・発行手数料無料 ※20枚まで発行可能 |
550円/1枚 初年度年会費・発行手数料無料 ※本カード/追加カード1枚につき1枚まで ※年1回以上の利用で翌年以降も無料 |
550円/1枚 初年度年会費・発行手数料無料 ※本カード/追加カード1枚につき1枚まで ※年1回以上の利用で翌年以降も無料 |
年会費無料・発行手数料無料 ※5枚まで発行可能 |
年会費無料・発行手数料無料 ※20枚まで発行可能 |
年会費無料・発行手数料無料 ※20枚まで発行可能 |
年会費無料・発行手数料無料 ※本カード/追加カード1枚につき1枚まで |
| 利用可能枠 | 一律制限なし | 最大500万円 ※要審査 |
最大500万円 ※要審査 |
最大9,990万円(個別設定) | 一律制限なし(個別設定) | 一律制限なし | 一律制限なし(個別審査) ※事前入金サービス(要審査)利用で最大9,990万円 |
| ポイント還元率 | 0.5%〜1.0% | 0.5%〜2.0% | 0.5%〜1.5% | 0.5% | 0.5%〜1.0% | 1.0%~3.0% | 1.5% |
| マイル還元率 | ANA:最大1.0%(移行上限40,000マイル/年) JAL:最大0.4%(移行上限なし) ※メンバーシップ・リワード・プラス登録時 |
ANA:0.25%(年間移行上限なし) JAL:直接移行不可 ※500ポイント単位で交換可能 ※移行手数料無料 |
ANA:0.25%(年間移行上限なし) JAL:直接移行不可 ※500ポイント単位で交換可能 ※移行手数料無料 |
ANA:0.35%(年間移行上限なし) JAL最大1.125%(年間移行上限15万マイル) ※永久不滅ポイントからマイルへの移行手数料は無料 ※JALマイルの自動移行サービス (SAISON MILE CLUB)年間 5,500円(税込) |
ANA:最大1.0%(移行上限40,000マイル/年) JAL:最大0.4%(直接移行不可) ※メンバーシップ・リワード・プラス登録時 |
ANA:最大3.0%(移行上限40,000マイル/年) JAL:最大0.4%(移行上限なし) ※メンバーシップ・リワード・プラス(自動登録) 「対象加盟店ボーナスポイントプログラム」 (無料)の登録時 |
ANA: 0.6% JAL :0.6% ※年間移行上限・手数料なし |
| 国内外旅行傷害保険 | 海外最高1億円/国内最高5,000万円 | 海外2,000万円/国内2,000万円 | 海外2,000万円 | 海外最高1億円/国内最高5,000万円 | 海外最高5,000万円/国内最高5,000万円 | 海外最高1億円/国内最高1億円 | 海外最高1.2億円/国内最高1億円 ※海外のみ自動付帯 |
| 空港ラウンジサービス | 国内主要空港+ハワイ (同伴者1名まで無料) |
国内主要空港+ハワイ (本会員・家族会員) |
なし | 国内主要空港+ハワイ (本会員のみ) |
国内主要空港+ハワイ (同伴者1名まで無料) |
国内主要空港+ハワイ センチュリオンラウンジ デルタ・スカイクラブ (同伴者1名まで無料) |
国内主要空港 (同伴者1名まで無料) |
| プライオリティ・パス | なし | なし | なし | プレステージ会員 (本会員のみ) |
なし | プレステージ会員 (同伴者1名まで無料) |
プレステージ会員 (本会員のみ) |
| その他特典 | 従業員向け追加カード最大99枚発行 ビジネス・フリー・ステイ・ギフト ビジネス・ダイニング・コレクション 西武プリンスホテルズ&リゾーツの無条件優待 経理・会計ツールの優待 ビジネスマッチング アメリカン・エキスプレスJALオンラインなど |
年間100万円利用で年会費永年無料 10,000ポイントの継続特典 選べる無料保険(スマホ保険や個人賠償責任等) ショッピング補償など |
ベネフィット・ステーション優待 アスクルでの購入でポイント優遇 DHLの発送運賃や、タイムズカーなどの割引特典 個人カードとの2枚持ちで還元率3倍※最大1.5% |
コンシェルジュサービス セゾンプレミアムレストラン 星のリゾート優待など |
手荷物無料宅配サービス 基本的なビジネスサポート 経費管理機能 グリーン・オファーズなど |
コンシェルジュサービス ホテル上級会員資格 フリーステイギフト ビジネス特典多数 「対象加盟店ボーナスポイントプログラム」 登録(無料)でJAL公式サイトの航空券や ツアー購入時のポイント3倍 |
ラグジュアリーダイニング ラグジュアリーリムジン(往復) ハワイアン航空の上級会員資格 「HoteLux」のステータス付与 LCマーケットプレイス 映画・美術館無料特典など |
| おすすめの人 | 出張や接待などに役立つ特典やポイントも重視したい 個人事業主におすすめの法人向けクレジットカード |
コストを抑えつつ出張や旅行に役立つ特典も欲しい 個人事業主におすすめの法人向けクレジットカード |
まずはコストをかけずに公私を分別し、 経費管理をラクにしたい個人事業主に おすすめの法人向けクレジットカード |
コスパ重視でプライベートも重視したい 個人事業主におすすめの法人向けクレジットカード |
シンプルな機能で初めてアメックスを利用する 個人事業主におすすめの法人向けクレジットカード |
出張が多くステータス・特典・ポイント重視の 個人事業主におすすめの法人向けクレジットカード |
最高峰のポイント還元率&ステータスを求める 個人事業主におすすめの法人向けクレジットカード |
| 公式サイト | 詳細を見る | 詳細を見る | 詳細を見る | 詳細を見る | 詳細を見る | 詳細を見る | 詳細を見る |
一方、個人事業主がクレジットカードを申し込む際には、審査落ちを心配する方も少なくありません。審査基準は各カード会社から公開されていないため、単純に年会費やカードランクだけで審査落ちの可能性を判断することはできません。
個人事業主におすすめのクレジットカードの審査落ち対策

個人事業主向けクレジットカードおすすめランキングや審査落ちにまつわる記事は、以下もおすすめです。
個人事業主向けクレジットカードおすすめランキング・審査落ち対策に関連する記事:個人事業主向けクレジットカード最強おすすめランキング11選!審査落ち対策も紹介
審査落ちを懸念する前に、まずは申込条件を確認したうえで、年会費・特典・利用目的とのバランスを見ながら、自分に合うクレジットカードを選びましょう。
個人事業主向けクレジットカードおすすめランキング1位
アメックスビジネスゴールド

個人事業主向けクレジットカードおすすめランキング1位は、アメックスビジネスゴールドです。
IDEMAE編集部
アメックスビジネスゴールドは、経費決済だけでなく、出張、接待、宿泊、会食といったビジネスシーンで活用できる特典が充実しているクレジットカードの1枚です。
追加カードを多数発行できる点も特徴で、事業規模が大きくなった後も利用しやすいクレジットカードです。将来的に従業員が増える可能性がある個人事業主にとっても選択肢になります。
アメックスビジネスゴールドの基本情報
- 申込条件:法人代表者・20歳以上の個人事業主
- 年会費:49,500円(税込)
- 追加カード:付帯特典あり13,200円(税込)、付帯特典なしは最大99枚まで年会費無料
個人事業主向けクレジットカード「アメックスビジネスゴールド」で気をつけておきたい注意点

このクレジットカードの追加カード(付帯特典なしタイプ)は、判定期間内に利用がない場合3,300円(税込)の管理手数料が発生する点に注意が必要です。
- ETCカード:年会費無料・発行手数料無料、最大20枚まで発行可能
- 利用可能枠:一律の制限なし
- ポイント還元率:0.5%〜1.0%
- ANAマイル還元率:最大1.0%
- JALマイル還元率:最大0.4%
- 国内旅行傷害保険:最高5,000万円
- 海外旅行傷害保険:最高1億円
IDEMAE編集部
単純に年会費の安いクレジットカードを探している個人事業主というよりも、クレジットカードを事業活動そのものに活用したい個人事業主に向いています。
- 空港ラウンジ:国内主要空港・ハワイの対象ラウンジを利用可能
- 主な特典:ビジネス・フリー・ステイ・ギフト、ビジネス・ダイニング・コレクション、経理・会計ツール優待、ビジネスマッチングなど
個人事業主向けクレジットカード!アメックスビジネスゴールドのメリット
個人事業主がこのクレジットカードを持つ主なメリットは以下のとおりです。
- 出張や宿泊に活用できる特典が充実している
- 接待や会食に利用できるサービスがある
- 追加カードを最大99枚まで発行できる
IDEMAE編集部
このクレジットカードの大きなメリットは、個人事業主の経費決済だけにとどまらず、出張や接待など幅広いビジネスシーンで活用しやすいことです。
- ETCカードを最大20枚まで発行できる
- 経費管理やビジネスマッチングなど事業向けサービスを利用できる
- ポイントをマイルにも活用できる
ビジネス・フリー・ステイ・ギフトをはじめ、宿泊や会食に関するサービスが用意されているため、出張が多い個人事業主や取引先との食事が多い事業者であれば、年会費以外の部分にも価値を見いだしやすくなります。
また、従業員向けの追加カードを最大99枚まで発行できるのも魅力です。
IDEMAE編集部
個人事業主としてスタートし、将来的に従業員を雇用して事業を拡大した場合にも、支払いをクレジットカードへ集約しやすくなります。
個人事業主が現金払いを続けていると、領収書の管理や立替精算が増えやすくなります。アメックスビジネスゴールドを事業用クレジットカードとして活用すれば、支払い履歴を残しやすくなり、経理業務を効率化するきっかけにもなるでしょう。
個人事業主向けクレジットカード!アメックスビジネスゴールドのデメリット
一方、このクレジットカードで個人事業主が注意したいポイントは以下です。
- 年会費が49,500円(税込)かかる
- プライオリティ・パスは付帯していない
IDEMAE編集部
年会費49,500円(税込)は、年会費無料の個人事業主向けクレジットカードと比べると大きな固定費になります。
- 特典を使わない個人事業主にはコストが負担になりやすい
そのため、広告費や仕入れなどの決済だけを目的としてクレジットカードを持ちたい場合には、機能を持て余してしまう可能性があります。出張や宿泊、接待などの利用頻度を確認し、自分の事業で特典を活用できるかを考えることが重要です。
また、アメックスビジネスゴールドには申込後の審査があります。個人事業主だから必ず審査落ちするわけではありませんが、審査基準は公表されていません。
IDEMAE編集部
審査落ちが心配な個人事業主は、申込条件を満たしているかを確認し、申込内容を正確に入力することが大切です。
アメックスビジネスゴールドは、年会費だけを見ると安いクレジットカードではありません。しかし、接待や出張、宿泊、従業員向けカード、経費管理まで一枚に集約したい個人事業主にとっては、ビジネス用途の広さが魅力です。

「おすすめのクレジットカード」に関するおすすめ記事

個人事業主向けクレジットカード最強おすすめランキング11選!審査落ち対策も紹介
本記事では、個人事業主にとっておすすめのクレジットカードを厳選してランキング形式で紹介するとともに、個人事業主向けクレジットカードの選び方やメリット・デメリット、さらには個人事業主向けクレジットカードの視差基準から審査落ち対策まで網羅的に解説します。
個人事業主向けクレジットカードおすすめランキング2位
三井住友カード ビジネスオーナーズ ゴールド
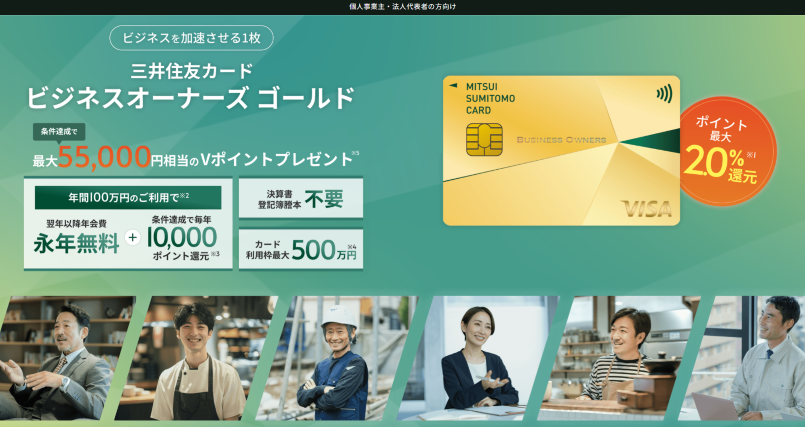
出典:三井住友カード ビジネスオーナーズ ゴールド|三井住友VISAカード
個人事業主向けクレジットカードおすすめランキング2位は、三井住友カード ビジネスオーナーズ ゴールドです。
IDEMAE編集部
このクレジットカードの特徴は、ゴールドカードでありながら通常年会費を5,500円(税込)に抑えられ、年間100万円の利用条件を達成すると翌年以降の年会費を永年無料にできる点です。
事業経費のクレジットカード決済が年間100万円を超える個人事業主であれば、年会費と特典のバランスを取りやすい一枚です。
三井住友カード ビジネスオーナーズ ゴールドの基本情報
- 申込条件:18歳以上の法人代表者・個人事業主
- 年会費:5,500円(税込)
- 年間100万円利用の条件達成後:翌年以降の年会費永年無料
- 追加カード:最大18枚まで年会費無料
- ETCカード:550円(税込)/1枚
- ETCカードは初年度年会費・発行手数料無料
個人事業主におすすめのクレジットカード審査落ち対策と対処法
個人事業主向けクレジットカードおすすめランキングや審査落ちにまつわる記事は、以下もおすすめです。
個人事業主向けクレジットカードおすすめランキング・審査落ち対策に関連する記事:個人事業主がクレジットカードに審査落ちしたら?審査落ちしないための対策も解説!!
- ETCカードは年1回以上利用すると翌年以降も年会費無料
- 利用可能枠:最大500万円
- ポイント還元率:0.5%〜2.0%
- ANAマイル還元率:0.25%
- 国内旅行傷害保険:最高2,000万円
- 海外旅行傷害保険:最高2,000万円
- 空港ラウンジ:国内主要空港・ハワイの対象ラウンジを利用可能
- 主な特典:年間100万円利用時の継続特典、選べる無料保険、ショッピング補償など
個人事業主向けクレジットカード!三井住友カード ビジネスオーナーズ ゴールドのメリット
IDEMAE編集部
個人事業主がこのクレジットカードを持つ主なメリットは以下です。
- 年間100万円利用で翌年以降の年会費を永年無料にできる
- 年間100万円利用時に10,000ポイントの継続特典がある
- 追加カードを最大18枚まで年会費無料で発行できる
- 国内主要空港のラウンジを利用できる
- 最大500万円の利用可能枠が設定される可能性がある
個人事業主にとって注目したいのが、年間100万円利用という条件です。月平均にすると約8.3万円となるため、仕入れ、広告費、通信費、交通費、クラウドサービスなどをクレジットカードへ集約している個人事業主であれば、事業内容によっては達成を狙いやすい水準です。
条件を達成すると翌年以降の年会費が永年無料になるため、長期的な保有コストを抑えやすいクレジットカードです。
IDEMAE編集部
さらに年間100万円利用では10,000ポイントの継続特典も用意されています。
経費決済の金額がある程度大きい個人事業主であれば、日常的な事業支出を活用して特典を得られる点がメリットです。
年会費無料カードより付帯サービスを充実させたいものの、毎年数万円の年会費を負担するのは避けたい個人事業主に適したクレジットカードといえます。
個人事業主向けクレジットカード!三井住友カード ビジネスオーナーズ ゴールドのデメリット
このクレジットカードで個人事業主が注意したいポイントは以下です。
- 年間100万円利用を達成するまでは年会費5,500円(税込)が必要
IDEMAE編集部
この個人事業主向けクレジットカードの最大のポイントは、年間100万円を利用できるかどうかです。
- ETCカードは条件によって翌年度に550円(税込)の年会費がかかる
- プライオリティ・パスは付帯しない
- 年間のクレジットカード利用額が少ない個人事業主は魅力を生かしにくい
年間100万円に届かない場合でも利用できますが、このクレジットカードの特徴である年会費永年無料や継続特典のメリットを十分に引き出しにくくなります。
個人事業主が申し込む際は、「ゴールドカードだから審査落ちしやすい」「個人事業主だから審査落ちしやすい」と一概に判断することはできません。
IDEMAE編集部
審査落ちの理由は公開されないことが一般的なので、このクレジットカードのメリットと個人事業主であるあなたの利用状況を確認したうえで申し込むことが重要です。
三井住友カード ビジネスオーナーズ ゴールドは、年間100万円以上の事業決済が見込まれる個人事業主にとって、維持コストと付帯サービスを両立しやすいゴールドランクのクレジットカードです。
個人事業主向けクレジットカードおすすめランキング3位
三井住友カード ビジネスオーナーズ

個人事業主向けクレジットカードおすすめランキング3位は、三井住友カード ビジネスオーナーズです。
IDEMAE編集部
この個人事業主向けクレジットカードの最大の特徴は、本会員の年会費が永年無料であることです。
個人事業主として開業したばかりで、まずはプライベート用と事業用の支払いを分けたい場合にも検討しやすいでしょう。
「アメックスビジネスゴールド」に関するおすすめ記事

アメックスビジネスゴールドの年会費を超える価値とは?特典やメリット・デメリットを徹底解説
この記事では、アメックスビジネスゴールドの年会費を超える特典やメリットをわかりやすく解説しながら、事前に知っておきたいデメリット、さらにアメックスビジネスゴールドとアメックスビジネスプラチナやアメックスビジネスグリーンの年会費や特典の違いまで比較していきます。
三井住友カード ビジネスオーナーズの基本情報
- 申込条件:18歳以上の法人代表者・個人事業主
- 年会費:永年無料
- 追加カード:最大18枚まで年会費無料
- ETCカード:550円(税込)/1枚
- ETCカードは初年度年会費・発行手数料無料
- ETCカードは年1回以上利用すると翌年以降も年会費無料
IDEMAE編集部
高額な付帯サービスよりも、コストをかけずに経費管理を始めたい個人事業主に適したクレジットカードです。
- 利用可能枠:最大500万円
- ポイント還元率:0.5%〜1.5%
- ANAマイル還元率:0.25%
- 海外旅行傷害保険:最高2,000万円
- 空港ラウンジサービス:なし
- 主な特典:ベネフィット・ステーション優待、アスクル利用時のポイント優遇、DHL・タイムズカーなどの優待
個人事業主向けクレジットカード!三井住友カード ビジネスオーナーズのメリット
個人事業主がこのクレジットカードを持つメリットは以下のとおりです。
- 本会員の年会費が永年無料
IDEMAE編集部
これから事業用クレジットカードの導入を検討している個人事業主にとって、年会費永年無料は大きなメリットです。
- 追加カードも最大18枚まで年会費無料
- 最大500万円の利用可能枠が設定される可能性がある
- 個人カードとの2枚持ちで対象利用時にポイント還元率を高められる
- ビジネス関連の各種優待を利用できる
個人事業主は開業直後ほど、事務所費、設備費、広告費、仕入れなど多くの支出が発生します。その時期にクレジットカードの固定費まで増やしたくない方も多いでしょう。
三井住友カード ビジネスオーナーズなら、クレジットカードの年会費を気にせず事業用決済を分離できます。
IDEMAE編集部
また、このクレジットカードは追加カードも最大18枚まで年会費無料です。
事業の成長に伴って従業員が増えた場合にも、経費決済を会社側で管理しやすくなります。
まずは事業専用のクレジットカードを作り、プライベートの支出と分けたい個人事業主にとって使いやすい選択肢です。
個人事業主向けクレジットカード!三井住友カード ビジネスオーナーズのデメリット
このクレジットカードで個人事業主が注意したい点は以下です。
- 空港ラウンジサービスが付帯しない
- ゴールドカードと比べると旅行・出張関連特典は少ない
個人事業主向けクレジットカード「三井住友カード ビジネスオーナーズ」で気をつけておきたい注意点
この個人事業主向けクレジットカードは、年会費無料である一方、空港ラウンジなどの付帯サービスは限定的です。
- ETCカードは利用状況によって翌年度550円(税込)の年会費がかかる
- ステータス性や豪華な特典を重視する場合には物足りない可能性がある
そのため、出張が頻繁にある個人事業主や、接待・ホテル・空港サービスまでクレジットカードに求める方であれば、ゴールド以上の個人事業主向けクレジットカードも比較したほうがよいでしょう。
また、年会費無料だからといって審査がないわけではありません。クレジットカードの発行時には所定の審査が行われるため、個人事業主が申し込んでも審査落ちになる可能性はあります。
IDEMAE編集部
審査落ちを避けたいからといって申込内容を実態以上に記載するのではなく、正確な情報で申し込むことが基本です。
三井住友カード ビジネスオーナーズは、「まず経費を分ける」という個人事業主向けクレジットカードの基本的な役割を、年会費無料で実現したい個人事業主に向いています。
「個人事業主向けビジネスカード」に関するおすすめ記事
個人事業主向けビジネスカードおすすめランキングTOP15!持つメリットや選び方も紹介
本記事では、個人事業主向けビジネスカードおすすめランキングの紹介から、ビジネスカードを個人事業主が持つメリットや、失敗しない選び方を詳しく解説します。
個人事業主向けクレジットカードおすすめランキング4位
セゾンプラチナビジネスアメックス
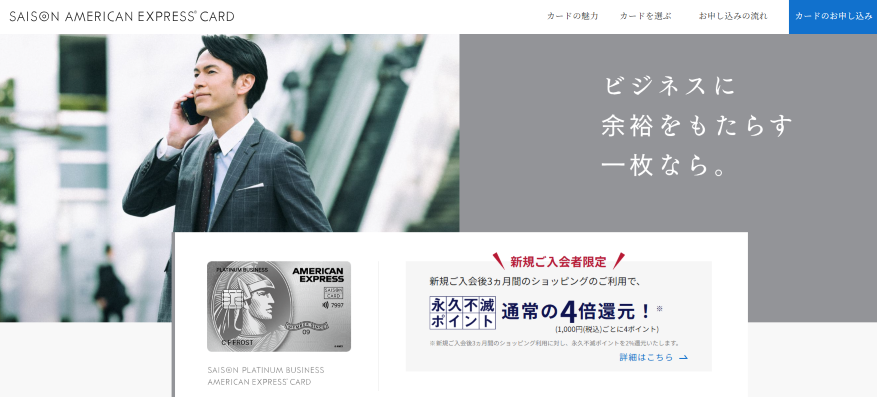
出典:セゾンプラチナ・ビジネス・アメリカン・エキスプレス ®・カード
個人事業主向けクレジットカードおすすめランキング4位は、セゾンプラチナビジネスアメックスです。
IDEMAE編集部
年会費と付帯サービスのバランスが特徴で、プライオリティ・パスやコンシェルジュ、レストラン優待など、出張やプライベートでも活用しやすいサービスを備えています。
個人事業主向けクレジットカードとして経費決済に使いながら、旅行やマイルも重視したい方に適しています。
セゾンプラチナビジネスアメックスの基本情報
- 申込条件:法人代表者・個人事業主・会社員など
- 年会費:初年度無料、2年目以降33,000円(税込)
- 追加カード:最大9枚
- 追加カード年会費:1枚につき3,300円(税込)
- ETCカード:年会費無料・発行手数料無料
- ETCカード:最大5枚まで発行可能
- 利用可能枠:最大9,990万円の個別設定
個人事業主におすすめのクレジットカード審査落ち対策と対処法
個人事業主向けクレジットカードおすすめランキングや審査落ち対策にまつわる記事は、以下もおすすめです。
個人事業主向けクレジットカードおすすめランキング・審査落ち対策に関連する記事:個人事業主向けクレジットカードおすすめ22選!開業前や直後でも審査落ちしにくいカードとは
- ポイント還元率:0.5%
- ANAマイル還元率:0.35%
- JALマイル還元率:最大1.125%
- SAISON MILE CLUB:年間5,500円(税込)
- 海外旅行傷害保険:最高1億円
- 国内旅行傷害保険:最高5,000万円
- プライオリティ・パス:プレステージ会員
- 主な特典:コンシェルジュサービス、セゾンプレミアムレストラン、宿泊関連優待など
個人事業主向けクレジットカード!セゾンプラチナビジネスアメックスのメリット
IDEMAE編集部
このクレジットカードで個人事業主が得られる主なメリットは以下です。
- 初年度の年会費が無料
- プライオリティ・パスのプレステージ会員資格を利用できる
- コンシェルジュサービスを利用できる
- JALマイルを重視する個人事業主と相性がよい
- 最大9,990万円まで個別に利用可能枠を設定できる
- ETCカードを最大5枚まで年会費無料で発行できる
このクレジットカードで特に注目したいのが、旅行・出張系サービスです。
プライオリティ・パスを利用できるため、海外出張の多い個人事業主であれば、空港で過ごす時間をより快適にしやすくなります。
IDEMAE編集部
また、JALマイルを貯めたい個人事業主にもおすすめの選択肢になります。
対象サービスを利用することで最大1.125%のJALマイル還元率が設定されているため、クレジットカードの経費決済をマイルにつなげたい場合に魅力があります。
利用可能枠も個別設定となっており、まとまった経費決済が発生する個人事業主にも対応しやすい設計です。
個人事業主向けクレジットカード!セゾンプラチナビジネスアメックスのデメリット
個人事業主が知っておきたい!このクレジットカードの注意点は以下です。
- 2年目以降は年会費33,000円(税込)がかかる
- 追加カードは1枚につき年会費3,300円(税込)
IDEMAE編集部
個人事業主におすすめのクレジットカード「セゾンプラチナビジネスアメックス」は、初年度無料で始められるものの、2年目以降は33,000円(税込)の年会費が発生します。
- JALマイルを効率的に貯める場合、SAISON MILE CLUBに年間5,500円(税込)がかかる
- 旅行特典を使わない場合は年会費負担が大きく感じられる可能性がある
そのため、プライオリティ・パスやコンシェルジュ、JALマイルなどをどの程度使えるかを考えておく必要があります。
個人事業主がクレジットカードを選ぶ場合、特典の数だけを見るのではなく、「自分の事業で実際に使えるか」が重要です。
なお、申込可能な対象が幅広いことと、審査落ちしないことは別問題です。
IDEMAE編集部
カード発行には所定の審査があるため、審査落ちが気になる個人事業主は申込条件や自身の信用情報などを確認してから申し込みましょう。
セゾンプラチナビジネスアメックスは、経費決済に加えてJALマイルや空港サービスまで活用したい個人事業主に適したクレジットカードです。
個人事業主向けクレジットカードおすすめランキング5位
アメックスビジネスグリーン
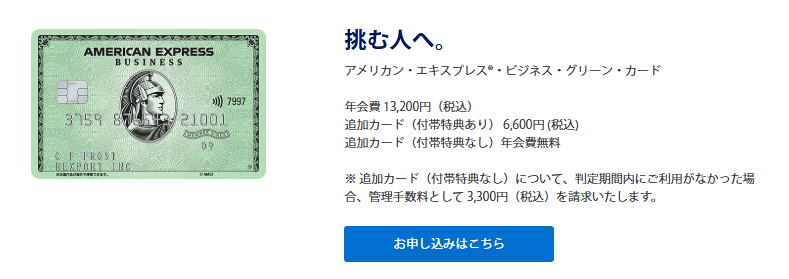
出典:アメリカン・エキスプレス®・ビジネス・グリーン・カード
個人事業主向けクレジットカードおすすめランキング5位は、アメックスビジネスグリーンです。
IDEMAE編集部
アメックスのビジネスカードのなかでは比較的シンプルな位置づけで、事業用クレジットカードとしての基本機能とアメックス独自のサービスを利用したい個人事業主に向いています。
ゴールドやプラチナランクのクレジットカードほど高額な年会費を負担せず、アメックスのビジネスカードを手軽に利用したい個人事業主にとって検討しやすい一枚です。
アメックスビジネスグリーンの基本情報
- 申込条件:法人代表者・20歳以上の個人事業主
- 年会費:13,200円(税込)
- 追加カード:付帯特典あり6,600円(税込)
- 付帯特典なしの追加カード:最大99枚まで年会費無料
- ETCカード:年会費無料・発行手数料無料
- ETCカード:最大20枚まで発行可能
個人事業主向けクレジットカード「アメックスビジネスグリーン」で気をつけておきたい注意点
このクレジットカードの付帯特典なしの追加カードは、最大99枚まで無料で発行できますが、判定期間内に利用がない場合は3,300円(税込)の管理手数料が発生します。
- 利用可能枠:一律の制限なし
- ポイント還元率:0.5%〜1.0%
- ANAマイル還元率:最大1.0%
- JALマイル還元率:最大0.4%
- 海外旅行傷害保険:最高5,000万円
- 国内旅行傷害保険:最高5,000万円
- 空港ラウンジ:国内主要空港・ハワイの対象ラウンジを利用可能
- 主な特典:手荷物無料宅配、ビジネスサポート、経費管理機能、グリーン・オファーズなど
「アメックスの人気」に関するおすすめ記事

アメックス人気はなぜ?選ばれる理由と特典・魅力を徹底解説!
本記事では、「アメックスはなぜ人気なのか」という疑問に対して、選ばれる理由をわかりやすく解説していきます。
個人事業主向けクレジットカード!アメックスビジネスグリーンのメリット
IDEMAE編集部
個人事業主にとって使いやすいこのクレジットカードの魅力は、経費管理とビジネスサポートを一枚で利用できる点です。
個人事業主がこのクレジットカードから得られる主なメリットは以下です。
- アメックスのビジネスカードを比較的抑えた年会費で利用できる
- 追加カードを最大99枚まで発行できる
- ETCカードを最大20枚まで発行できる
- 国内主要空港の対象ラウンジを利用できる
- 経費管理やビジネスサポート機能を活用できる
- ANAマイルにもポイントを移行できる
個人事業主として事業を始めると、売上を増やす業務だけでなく、帳簿付けや領収書管理といったバックオフィス業務も増えます。
IDEMAE編集部
事業用クレジットカードを分けておけば、決済明細から事業に関する支出を確認しやすくなり、日々の経費管理を整理できます。
追加カードの発行余地が大きいため、従業員が増えた場合にも対応しやすいのがメリットです。
個人事業主向けクレジットカード!アメックスビジネスグリーンのデメリット
このクレジットカードで個人事業主が注意したいポイントは以下です。
- 年会費13,200円(税込)が必要
- プライオリティ・パスは付帯しない
- ゴールドやプラチナと比べると付帯特典は限定される
- 年会費無料を最優先する個人事業主には向きにくい
個人事業主向けクレジットカードには年会費無料の選択肢もあるため、単純に経費を分けたいだけなら13,200円(税込)の年会費を負担する必要があるか検討しましょう。
IDEMAE編集部
一方、「アメックスを使いたいが、ゴールドやプラチナランクのクレジットカードほどの特典は必要ない」という個人事業主であれば、選択しやすいクレジットカードです。
審査落ちが心配な場合でも、クレジットカードのランクだけを理由に申し込み先を決めるのは避けたほうがよいでしょう。個人事業主向けクレジットカードの審査基準は公開されていないため、自分が申込条件を満たしているかを確認したうえで検討することが重要です。
アメックスビジネスグリーンは、シンプルなアメックスのビジネスカードを持ちたい個人事業主に向いています。
個人事業主向けクレジットカードおすすめランキング6位
アメックスビジネスプラチナ
個人事業主向けクレジットカードおすすめランキング6位は、アメックスビジネスプラチナです。
IDEMAE編集部
アメックスの法人・個人事業主向けクレジットカードのなかでも、ホテル、空港、旅行、コンシェルジュなどの付帯サービスを幅広く備えたカードです。
年会費は高額ですが、国内外への出張が多く、クレジットカードのサービスを積極的に活用したい個人事業主であれば検討する価値があります。
アメックスビジネスプラチナの基本情報
- 申込条件:法人代表者・20歳以上の個人事業主
- 年会費:165,000円(税込)
- 追加カード:付帯特典ありは4枚まで年会費無料
- 付帯特典ありの追加カードは5枚目以降13,200円(税込)
個人事業主向けクレジットカード「アメックスビジネスプラチナ」のここがポイント!

スタイリッシュなメタル素材を採用したこのクレジットカードは、個人事業主のあなたのビジネスを加速させる強力なパートナーです。また、基本会員専用の、セカンド・ビジネス・プラチナ・カード(プラスチック製)も無料で発行でき、用途に応じて使い分けできる点もおすすめです。
- 付帯特典なしの追加カード:最大99枚まで年会費無料
- ETCカード:年会費無料・発行手数料無料
- ETCカード:最大20枚まで発行可能
- 利用可能枠:一律の制限なし
- ポイント還元率:1.0%〜3.0%
- ANAマイル還元率:最大3.0%
- JALマイル還元率:最大0.4%
IDEMAE編集部
このクレジットカードに付帯するコンシェルジュサービス「プラチナ・セクレタリー・サービス」は24時間365日、出張や接待の手配など、まさに専属秘書のように電話1本で依頼できます。
- 国内旅行傷害保険:最高1億円
- 海外旅行傷害保険:最高1億円
- プライオリティ・パス:プレステージ会員
- 主な特典:コンシェルジュ、ホテル上級会員資格、フリー・ステイ・ギフト、各種ビジネス特典など
個人事業主向けクレジットカード!アメックスビジネスプラチナのメリット
個人事業主がこのクレジットカードを持つ主なメリットは以下です。
- ホテル関連の特典が充実している
- プライオリティ・パスを利用できる
IDEMAE編集部
アメックスビジネスプラチナの魅力は、クレジットカードを単なる決済手段ではなく、出張やビジネスを支えるサービスとして活用できることです。
- コンシェルジュサービスを利用できる
- 空港ラウンジサービスが充実している
- ポイント還元率を高められる対象加盟店がある
- 追加カードを活用しやすい
- 国内・海外とも旅行傷害保険が最高1億円
特に国内外への移動が多い個人事業主は、空港ラウンジやホテル関連サービスを利用する機会が多くなります。
また、コンシェルジュサービスを利用できるため、移動や会食などに関する手配を効率化したい個人事業主にもメリットがあります。
個人事業主向けクレジットカードの審査落ちにまつわるおすすめ記事
個人事業主向けクレジットカードおすすめランキング・審査落ち対策に関連する記事:個人事業主がクレジットカードの審査で見られるポイントは?対策などを詳しく解説
一部の対象加盟店ではポイント還元率を高められるため、利用先によっては事業経費をポイントへ効率よく還元することも可能です。
個人事業主向けクレジットカード!アメックスビジネスプラチナのデメリット
このクレジットカードで個人事業主が注意すべき主なポイントは以下です。
- 年会費が165,000円(税込)と高額
- 出張やホテル特典を使わない場合は年会費の元を取りにくい
- 付帯サービスが多く、使いこなせない可能性がある
IDEMAE編集部
この個人事業主向けクレジットカードの最大のデメリットは165,000円(税込)という年会費です。
- 初めて事業用カードを持つ個人事業主にはオーバースペックになる場合がある
個人事業主向けクレジットカードのなかでも高額な部類に入るため、保有するだけではコスト負担が大きくなります。
ホテル、空港ラウンジ、コンシェルジュ、ポイント優遇などを年間でどれだけ活用できるかを計算してから申し込むことが重要です。
IDEMAE編集部
個人事業主向けクレジットカードおすすめランキング6位のアメックスビジネスプラチナは、クレジットカードを積極的に利用し、出張や宿泊まで含めて付帯サービスを使いこなせる個人事業主に適しています。
また、高額な年会費を支払える年収のある方であったとしても必ず発行されるわけではありません。個人事業主が申し込む場合もクレジットカード会社による審査があり、審査落ちになる可能性があります。
審査落ちを避ける目的で虚偽の内容を申告するのではなく、正しい事業情報を入力して申し込みましょう。
個人事業主向けクレジットカードおすすめランキング7位
ラグジュアリーカード 法人カードゴールド

個人事業主向けクレジットカードおすすめランキング7位は、ラグジュアリーカード 法人カードゴールドです。
IDEMAE編集部
年会費220,000円(税込)というハイステータスな法人向けクレジットカードで、1.5%のポイント還元率に加え、ダイニング、ホテル、空港、映画、美術館など幅広い優待が用意されています。
個人事業主向けクレジットカードのなかでも、経費決済によるポイント還元率とステータス性の両方を重視する個人事業主におすすめの1枚です。
「アメックスビジネスゴールド」に関するおすすめ記事

アメックスビジネスゴールドのポイント還元率は高い?ポイントの貯まり方や活用術を徹底解説
本記事では、アメックスビジネスゴールドのポイント還元率の仕組みから、ポイントの活用術やアメックスビジネスゴールドを持つメリット、注意点まで分かりやすく解説していきます。
ラグジュアリーカード 法人カードゴールドの基本情報
- 申込条件:法人代表者・個人事業主
- 年会費:220,000円(税込)
- 追加カード:最大4枚
- 追加カード年会費:1枚につき55,000円(税込)
- ETCカード:年会費無料・発行手数料無料
- ETCカード:本カード・追加カード1枚につき1枚発行可能
IDEMAE編集部
また、法人税や消費税など税金の支払いでも還元率が下がらないため、高額な納税や広告費の決済で効率よくポイントを貯めたい個人事業主にもおすすめのクレジットカードです。
- 利用可能枠:一律制限なし・個別審査
- 事前入金サービス利用時:最大9,990万円
- ポイント還元率:1.5%
- ANAマイル還元率:0.6%
- JALマイル還元率:0.6%
- 国内旅行傷害保険:最高1億円
- 海外旅行傷害保険:最高1.2億円
- プライオリティ・パス:プレステージ会員
- 主な特典:ラグジュアリーダイニング、ラグジュアリーリムジン、ホテル優待、映画・美術館特典など
個人事業主向けクレジットカード!ラグジュアリーカード 法人カードゴールドのメリット
IDEMAE編集部
個人事業主向けクレジットカード「ラグジュアリーカード 法人カードゴールド」の主なメリットは以下のとおりです。
- 基本のポイント還元率が1.5%
- ANA・JALの両方へマイルを移行できる
- マイルの年間移行上限・移行手数料がない
- プライオリティ・パスを利用できる
- ダイニング関連の特典が豊富
- ホテル関連サービスを利用できる
- 事前入金サービスによって高額決済にも対応しやすい
個人事業主にとって大きな特徴となるのが、1.5%のポイント還元率です。
例えば広告運用や仕入れなどでクレジットカードによる年間決済額が大きい個人事業主の場合、還元率の差が年間で獲得できるポイント数に大きく影響します。
IDEMAE編集部
また、ラグジュアリーダイニングやラグジュアリーリムジンなど、接待に活用しやすいサービスが充実しています。
取引先との会食が多い個人事業主であれば、ポイントだけではなく付帯サービスにもメリットを感じやすいでしょう。
ANAとJALの両方へマイルを移行でき、年間移行上限や手数料がない点も特徴です。経費決済で貯めたポイントを出張や旅行に活用したい個人事業主に適しています。
個人事業主向けクレジットカード!ラグジュアリーカード 法人カードゴールドのデメリット
個人事業主が事前に知っておきたいこのクレジットカードの主な注意点は以下です。
- 年会費が220,000円(税込)
- 追加カードも1枚55,000円(税込)と高額
IDEMAE編集部
個人事業主向けクレジットカードとして最大のハードルになるのは、220,000円(税込)という年会費です。
- 年間のカード利用額が少ない場合は高い還元率を生かしにくい
- 会食や旅行などの特典を使わないとコスト負担が大きくなる
ポイント還元率が高くても、クレジットカードの利用金額が少なければ年会費との差を埋めにくくなります。
そのため、「高還元のクレジットカードだから」という理由だけではなく、年間の事業決済額、接待回数、旅行・出張頻度などを総合的に考える必要があります。
また、申込対象に個人事業主が含まれていても、必ずカードが発行されるわけではありません。所定の審査が行われるため、審査落ちとなる場合もあります。
IDEMAE編集部
ラグジュアリーカード 法人カードゴールドは、年会費の安さではなく、高いポイント還元率やステータス、接待・旅行サービスを重視する個人事業主向けのクレジットカードです。
以上、個人事業主向けクレジットカードおすすめランキングTOP7を比較紹介しました。
今回紹介した個人事業主向けクレジットカードTOP7を、向いている個人事業主のタイプで整理すると以下のようになります。
- 1位 アメックスビジネスゴールド:出張・接待・ビジネス特典を総合的に重視する個人事業主
- 2位 三井住友カード ビジネスオーナーズ ゴールド:年間100万円以上の利用が見込める個人事業主
- 3位 三井住友カード ビジネスオーナーズ:年会費無料で事業用とプライベート用の支払いを分けたい個人事業主
- 4位 セゾンプラチナビジネスアメックス:JALマイルやプライオリティ・パスを重視する個人事業主
- 5位 アメックスビジネスグリーン:比較的シンプルなアメックスのビジネスカードを持ちたい個人事業主
IDEMAE編集部
個人事業主向けクレジットカードは、単純にランキング上位のカードを選べばよいわけではありません。
- 6位 アメックスビジネスプラチナ:出張が多く、ホテル・空港・コンシェルジュ特典を重視する個人事業主
- 7位 ラグジュアリーカード 法人カードゴールド:高還元率やステータス性、接待関連特典を重視する個人事業主
例えば、事業を始めたばかりで固定費をできるだけ増やしたくない個人事業主なら、年会費永年無料の三井住友カード ビジネスオーナーズが選択肢になります。一方、年間100万円以上のクレジットカード決済が見込まれるなら、三井住友カード ビジネスオーナーズ ゴールドの年間利用特典を活用しやすくなります。
出張や接待が多い個人事業主の場合は、アメックスビジネスゴールドやアメックスビジネスプラチナのように、宿泊・会食・空港関連のサービスを備えたクレジットカードが候補です。
個人事業主におすすめのクレジットカードの審査落ちにまつわる記事
個人事業主向けクレジットカードおすすめランキング・審査落ち対策に関連する記事:個人事業主がクレジットカード審査に落ちる理由は?審査通過のコツを紹介
また、JALマイルを重視するならセゾンプラチナビジネスアメックス、ポイント還元率とステータスを重視するならラグジュアリーカード 法人カードゴールドなど、目的によって適したクレジットカードは変わります。
個人事業主がクレジットカードを比較するときは、「年会費が無料か」「ポイント還元率が高いか」だけで判断せず、年間利用額、追加カードの必要枚数、ETCカード、利用可能枠、旅行・出張の頻度、マイルの使い道などまで考えることが重要です。
さらに、個人事業主が気をつけたいのがクレジットカードの審査落ちです。今回紹介したカードはいずれも申込後に所定の審査があり、個人事業主であることだけを理由に審査結果を判断することはできません。
IDEMAE編集部
また、カード会社は具体的な審査基準を公開していないため、「このクレジットカードなら審査落ちしない」と断定することもできません。
複数のクレジットカードへ無計画に申し込むのではなく、まずは自分の事業規模や利用目的に合った一枚を絞り込むことが大切です。年会費、ポイント還元、特典、利用可能枠を比較しながら、自分の事業にとって使いやすい個人事業主向けクレジットカードを選びましょう。
次の章では、個人事業主向けクレジットカードの具体的な選び方をわかりやすく解説していきます。
個人事業主向けクレジットカードの選び方
個人事業主がクレジットカードを選ぶ際は、年会費やポイント還元率だけで判断するのではなく、事業規模や毎月の経費、利用可能枠、付帯サービスなどを総合的に比較することが重要です。また、個人事業主はクレジットカードの審査落ちを心配することも多いため、申込条件が自分に合っているかを確認したうえでカードを選ぶ必要があります。
IDEMAE編集部
この章では、個人事業主がクレジットカードを選ぶ際に確認しておきたい5つのポイントを解説します。
個人事業主向けクレジットカードは、カードによってコストや特典、利用可能枠が大きく異なります。自分の事業で何にクレジットカードを使うのかを整理すると、必要な機能が見えやすくなります。
個人事業主向けクレジットカードの選び方1.
申込条件が自分に合っているか確認する
個人事業主向けクレジットカードの選び方1つ目は、申込条件が自分に合っているか確認することです。
個人事業主向けクレジットカードの選び方や審査落ち対策に関連する記事:個人事業主(自営業)はクレジットカードの審査に通る?審査基準や落ちる理由を解説
個人事業主がクレジットカードを申し込む場合、「開業したばかりだから審査落ちするのではないか」と不安になることがあります。しかし、個人事業主向けクレジットカードの申込条件はカードによって異なり、開業年数や売上高だけで一律に審査結果が決まるわけではありません。
IDEMAE編集部
特に個人事業主向けのクレジットカードでは、事業の実績だけでなく、申込者本人に関する情報も含めて審査されると考えられます。
ただし、具体的な審査基準や審査落ちとなる条件はカード会社から公開されていないため、「開業1年未満なら審査落ちする」「年収が一定額以上なら必ず通る」といった判断はできません。
クレジットカードを選ぶ際は、まず公式に示されている申込条件を確認しましょう。例えば、「18歳以上の法人代表者・個人事業主」「20歳以上の個人事業主」といった条件が設定されている場合があります。
IDEMAE編集部
審査落ちを過度に恐れるよりも、以下のような基本事項を確認することが大切です。
- 個人事業主が申込対象に含まれているか
- 年齢条件を満たしているか
- 申込情報を正確に入力できるか
- 事業内容や年収などを実態どおり申告できるか
- クレジットカードの利用目的が事業内容に合っているか
個人事業主として開業したばかりであっても、申し込めるクレジットカードはあります。
IDEMAE編集部
反対に、事業歴が長くても必ず審査落ちを回避できるとは限りません。
そのため、個人事業主がクレジットカードを選ぶときは、「審査が甘いと言われているカード」を探すよりも、まず自分が正式な申込対象になっているカードを候補にすることが重要です。
個人事業主向けクレジットカードの選び方2.
年会費と特典のバランスを比較する
個人事業主向けクレジットカードの選び方2つ目は、年会費と特典のバランスを比較することです。
IDEMAE編集部
個人事業主向けクレジットカードには、年会費無料のカードから、年間数万円、数十万円の年会費がかかるカードまであります。
年会費が高いクレジットカードほど、空港ラウンジ、ホテル優待、旅行傷害保険、コンシェルジュ、ダイニング特典などが充実する傾向があります。しかし個人事業主に限らず、実際に利用しないサービスばかりであれば、高い年会費を支払うメリットは小さくなります。
例えば、基本的に自宅や事務所で仕事をしており、出張や接待がほとんどない個人事業主であれば、ホテル特典や空港ラウンジが充実した高年会費のクレジットカードを選んでも、十分に活用できない可能性があります。
IDEMAE編集部
一方、全国への出張が多い個人事業主や、取引先との会食が頻繁にある事業者であれば、年会費が高くても特典を活用することで負担以上のメリットを得られることがあります。
年会費を比較する際は、次のように考えると選びやすくなります。
| 利用スタイル | 選び方の目安 |
|---|---|
| 経費管理が主な目的 | 年会費無料・低年会費を重視 |
| 年間決済額が大きい | ポイント還元と年会費を比較 |
| 出張が多い | 空港ラウンジ・旅行保険を重視 |
| 接待が多い | ダイニング特典を重視 |
| 従業員がいる | 追加カードの年会費も確認 |
IDEMAE編集部
個人事業主は売上だけでなく、固定費の管理も重要です。クレジットカードの年会費も毎年発生する固定費になるため、使わない特典のために高額なカードを保有する必要はありません。
審査落ちへの不安だけでカードを選ぶのではなく、発行後に無理なく維持できるクレジットカードかどうかも確認しましょう。
個人事業主向けクレジットカードの選び方3.
ポイント還元率を比較する
個人事業主向けクレジットカードの選び方3つ目は、ポイント還元率を比較することです。
個人事業主は、仕入れ、広告費、通信費、交通費、クラウドサービス、備品購入など、毎月さまざまな経費を支払います。こ
IDEMAE編集部
これらをクレジットカードに集約すると、年間の決済額が数百万円になることもあります。
そのため、ポイント還元率がわずかに違うだけでも、年間で得られるポイントには差が生まれます。
例えば、年間300万円をクレジットカードで決済した場合、単純計算すると以下の違いがあります。
- 還元率0.5%:15,000ポイント相当
- 還元率1.0%:30,000ポイント相当
- 還元率1.5%:45,000ポイント相当
IDEMAE編集部
還元率が0.5%違うだけでも、年間では15,000ポイント相当の差になります。
ただし、個人事業主向けクレジットカードでは、基本還元率だけを比較するのは十分ではありません。特定の店舗やサービスを利用した場合のみ還元率が上がるクレジットカードや、マイルへ移行することで価値が変わるクレジットカードもあります。
そのため、次の点まで確認しておきましょう。
- 基本ポイント還元率
- 特定店舗での還元率
- ポイントの有効期限
- マイルへの交換レート
IDEMAE編集部
個人事業主は毎月の決済額が大きくなりやすいため、クレジットカードのポイントを効率よく貯められれば、事業用カードを持つメリットも大きくなります。
- ポイントを経費支払いに充当できるか
- 税金や公共料金でも同じ還元率になるか
一方で、ポイント還元率だけを理由に申し込んでも、審査落ちしてしまえば利用できません。ポイントの高さだけでなく、申込条件、年会費、利用目的も含めて総合的に選びましょう。
個人事業主向けクレジットカードの選び方4.
利用可能枠が事業規模に合っているか確認する
個人事業主向けクレジットカードの選び方4つ目は、カードの利用可能枠が事業規模に合っているか確認することです。
IDEMAE編集部
個人事業主が事業用にクレジットカードを利用すると、プライベート用カードよりも決済額が大きくなる場合があります。
例えば、広告費に月50万円、仕入れに月100万円、クラウドサービスや通信費に月10万円を利用する場合、1か月で160万円のカード決済が必要になります。
このとき利用可能枠が100万円しかなければ、すべての事業経費をクレジットカードへ集約できません。
特に以下のような個人事業主は利用可能枠を重視したほうがよいでしょう。
- Web広告費が大きい
- 商品や原材料の仕入れ額が多い
IDEMAE編集部
カード会社によっては「最大500万円」など利用可能枠の目安を示していることがありますが、申込者全員に最大額が設定されるわけではありません。
- 高額な設備を購入する
- 出張費が頻繁に発生する
- 税金や公共料金もクレジットカードで支払いたい
実際の利用可能枠は審査によって個別に決められる場合があります。
したがって、「最大500万円だから500万円使える」と考えるのではなく、自分の事業で月にどの程度の決済が発生するのかを把握しておくことが大切です。
IDEMAE編集部
また、審査落ちすることなくクレジットカードが無事発行されても希望する利用可能枠にならない場合があります。
高額決済を予定している個人事業主の場合は、利用可能枠の考え方や、一時的な増額、事前入金に対応しているかなども確認しておくと安心です。
個人事業主向けクレジットカードの選び方5.
ビジネスに役立つ付帯サービスを確認する
個人事業主向けクレジットカードの選び方5つ目は、ビジネスに役立つ付帯サービスを確認することです。
IDEMAE編集部
個人事業主向けクレジットカードには、一般的な個人カードとは異なり、事業者向けのサービスが用意されている場合があります。
代表的なサービスには次のようなものがあります。
- 会計ソフトとの連携
- ETCカードの発行
- 追加カードの発行
- 空港ラウンジ
- 国内・海外旅行傷害保険
- ホテル優待
- ダイニング優待
IDEMAE編集部
例えば、自動車で取引先を回る個人事業主であれば、ETCカードを年会費無料で発行できるクレジットカードが便利です。
- コンシェルジュサービス
- ビジネスマッチング
- 福利厚生サービス
- オフィス用品やレンタカーなどの優待
海外出張が多い個人事業主であれば、プライオリティ・パスや海外旅行傷害保険が付帯したクレジットカードを選ぶことで、移動時の利便性を高められます。
また、複数の従業員がいる個人事業主の場合は、追加カードを発行できる枚数や1枚あたりの年会費も重要です。
従業員が立て替えた経費を後から精算するより、会社側で管理できるクレジットカードを渡したほうが、経費精算の負担を軽減しやすくなります。
IDEMAE編集部
一方で、付帯サービスが増えるほどクレジットカードの年会費も高くなる傾向があります。
個人事業主にとって重要なのは、サービスの数ではなく「自分の事業で使えるサービスがあるか」です。
利用する予定がない特典が大量についていても、個人事業主にとって最適なクレジットカードとは限りません。日々の業務で利用する機能を整理したうえで選びましょう。
以上、個人事業主向けクレジットカードの具体的な選び方を解説しました。
個人事業主がクレジットカードを選ぶ際に確認したいポイントをまとめると、以下のとおりです。
- 申込条件が自分に合っているか確認する
- 年会費と付帯特典のバランスを比較する
- ポイント還元率とポイントの使い道を確認する
IDEMAE編集部
個人事業主向けクレジットカードは、それぞれ特徴が異なるため、すべての個人事業主に最適な一枚が決まっているわけではありません。
- 利用可能枠が毎月の事業経費に足りるか確認する
- 自分の事業に役立つサービスが付帯しているか確認する
開業直後で固定費を抑えたい個人事業主なら年会費無料のクレジットカード、経費決済額が大きい個人事業主ならポイント還元率や利用可能枠に優れたクレジットカード、出張が多い個人事業主なら空港ラウンジや旅行保険の充実したカードなど、自分の事業環境に合わせて選ぶことが重要です。
また、個人事業主がクレジットカードを申し込む際は、審査落ちへの不安から「審査に通りやすそうか」だけでカードを決めないようにしましょう。クレジットカードの具体的な審査基準は公表されておらず、審査落ちするかどうかを申し込み前に断定することはできません。
個人事業主向けクレジットカードの選び方や審査落ちにまつわるおすすめ記事
個人事業主向けクレジットカードの選び方や審査落ち対策に関連する記事:個人事業主がクレジットカード審査に落ちる理由と対策|通りやすいカードの選び方
重要なのは、自分が申込条件を満たしているクレジットカードを選び、事業内容や収入などの情報を正確に入力することです。そのうえで、年会費、還元率、利用可能枠、付帯サービスを比較すれば、個人事業主の事業運営に長く活用できるクレジットカードを見つけやすくなるでしょう。
次の章では、個人事業主向けクレジットカードの審査基準と審査落ち要因をくわしく解説していきます。
個人事業主向けクレジットカードの審査基準と審査落ち要因
個人事業主がクレジットカードを申し込む際に、特に気になるのが「どのような点を審査されるのか」「なぜ審査落ちするのか」という点です。個人事業主向けクレジットカードも、一般的なクレジットカードと同様に、申込後にはカード会社による審査が行われます。ただし、具体的な審査基準や審査落ちの理由は原則として公開されていません。
IDEMAE編集部
この章では、個人事業主向けクレジットカードで確認される可能性が高いポイントと、主な審査落ち要因について詳しく解説します。
そのため、「個人事業主だから審査落ちしやすい」「開業したばかりだとクレジットカードを作れない」と一概に判断することはできません。個人事業主本人の信用情報や事業実績、収入状況、申込内容など、複数の情報をもとに総合的に判断されると考えるのが適切です。
個人事業主向けクレジットカードの審査基準
個人事業主向けクレジットカードの具体的な審査基準は、各クレジットカード会社から公表されていません。
そもそもクレジットカードは、利用者が商品やサービスを購入した代金をカード会社が一時的に立て替え、後日利用者から回収する仕組みです。
IDEMAE編集部
そのためクレジットカード会社は、申込者が利用代金を継続して支払えるかどうかを確認する必要があります。
個人事業主向けクレジットカードであっても、「審査なし」「誰でも必ず作れる」「審査落ちゼロ」といったカードではありません。また、「審査が甘いカード」と断定できるクレジットカードもないと考えておいたほうがよいでしょう。
個人事業主がクレジットカードを申し込んだ場合、一般的には次のような情報が判断材料になると考えられます。
個人事業主本人の信用情報
個人事業主向けクレジットカードの審査で重要なポイントの一つが、申込者本人の信用情報です。
個人事業主向けクレジットカードの審査落ち!クレジットカード審査の信用情報とは?
信用情報とは、クレジットカードやローンなどの契約・利用・返済に関する情報を指します。
クレジットヒストリー、いわゆる「クレヒス」と呼ばれることもあります。
信用情報には、主に次のような内容が記録されています。
- クレジットカードやローンへの申込情報
- 現在契約しているクレジットカードやローンの情報
- 支払い・返済状況
- 借入残高
- 延滞などの情報
IDEMAE編集部
個人事業主向けクレジットカードであっても、個人事業主本人の信用情報が確認される場合があります。
そのため、事業で売上が出ていたとしても、個人で利用しているクレジットカードやローンの支払いを長期間延滞している場合などは、審査落ちする可能性があります。
逆に、普段からクレジットカードやローンを適切に利用し、期日どおり支払いを続けていることは、自身の信用情報を良好に保つうえで重要です。
個人事業主がクレジットカードに審査落ちする理由関連する記事:個人事業主がクレジットカードで審査落ちする原因!審査に落ちた際の対処法や審査に通りやすいおすすめのカード5選
個人事業主だからこそ、事業のお金だけではなく、個人のクレジットカードやローンについても支払い管理を徹底しておきましょう。
個人事業主としての事業実績
個人事業主としてどの程度事業を継続しているかも、クレジットカード審査において確認材料になる可能性があります。
IDEMAE編集部
事業を長く継続している個人事業主であれば、過去の売上や所得などから事業の状況を確認しやすくなります。
一方、開業直後の個人事業主の場合は、確定申告の実績がなく、カード会社が過去の事業実績を確認できないことがあります。
ただし、開業したばかりの個人事業主だからとしって必ず審査落ちするとは限りません。
個人事業主向けクレジットカードの中には、開業直後の個人事業主でも申込対象としているものがあります。
IDEMAE編集部
先述の通り、クレジットカード審査では事業歴だけではなく、個人の信用情報や収入状況なども含めて総合的に判断されると考えられます。
そのため、「事業歴が短い=審査落ち」と単純に考えないことが重要です。
クレジットカード会社や審査状況によっては、確定申告書など事業実績や収入を確認できる書類を求められる場合もあります。審査落ちしないためにも、必要書類の提出を求められた場合に対応できるよう、日頃から帳簿や確定申告関係の書類を整理しておくとよいでしょう。
個人事業主の収入・財務状況
個人事業主向けクレジットカードでは、申込者の支払い能力を確認する観点から、収入や財務状況も判断材料になると考えられます。
IDEMAE編集部
個人事業主の場合、会社員のように毎月固定された給与を受け取るとは限りません。
売上が多い月もあれば、少ない月もあります。
そのため、単純な売上額だけではなく、所得や借入状況などを含めて支払い能力が判断される可能性があります。
例えば、年間売上が大きくても経費が多く、所得が少ない場合があります。反対に、売上規模がそれほど大きくなくても、経費を抑えて安定した所得を確保できている個人事業主もいます。
IDEMAE編集部
個人事業主向けクレジットカードに限らず、「売上が○万円あれば審査落ちしない」といった明確な審査基準は公開されていません。
個人事業主は売上だけを見るのではなく、収入と支出を日頃から適切に管理し、事業の財務状況を把握しておくことが大切です。
申込内容と希望する利用可能枠
クレジットカードの申込時に入力する内容も審査落ちに関係する可能性があります。
個人事業主向けクレジットカードでは、氏名や住所といった本人情報だけでなく、職業、年収、事業内容などを入力する場合があります。
IDEMAE編集部
クレジットカード会社は申込情報などをもとに審査を行うため、正確に入力することが重要です。
また、クレジットカードによっては希望する利用可能枠を設定できることがあります。個人事業主は広告費や仕入れなどで大きな決済枠を必要とすることがありますが、申込時から必要以上に高い利用可能枠を希望するのではなく、実際の事業規模に合った金額を検討することが大切です。
個人事業主向けクレジットカードの審査落ち要因
個人事業主が審査落ちしても、クレジットカード会社から具体的な理由を教えてもらえるとは限りません。
したがって、「この理由で審査落ちした」と断定することはできません。
IDEMAE編集部
しかしながら、一般的に審査落ちする可能性が高い要因を知っておくことで、個人事業主向けクレジットカードの申し込み前に確認すべき重要なポイントを整理できます。
以下、個人事業主向けクレジットカードの審査で、考えられる具体的な審査落ち要因を見ていきましょう。
個人事業主向けクレジットカードで審査落ちする理由1.
信用情報に問題がある
個人事業主向けクレジットカードで審査落ちする1つ目の理由として考えられるのが、信用情報に問題があることです。
過去にクレジットカードやローンの支払いを延滞していた場合などは、その情報が確認され、クレジットカードの審査落ちに影響を与える可能性があります。
IDEMAE編集部
また、現在利用しているリボ払いやキャッシング、ローンなどの借入状況も、申込者である個人事業主自身の支払い能力を判断する際の材料になると考えられます。
個人事業主向けクレジットカードへ申し込む前には、事業の財務状況だけでなく、個人名義のクレジットカードやローンについても支払い状況を確認しておきましょう。
個人事業主向けクレジットカードで審査落ちする理由2.
事業実績や収入の安定性を判断しにくい
個人事業主向けクレジットカードで審査落ちする2つ目の理由として考えられるのが、事業実績や収入の安定性を確認しにくいケースです。
IDEMAE編集部
開業直後の個人事業主の場合、過去の確定申告実績が存在しないことがあります。
また、数年間事業を行っていても、所得が大きく変動している場合などは、クレジットカード会社が今後の支払い能力を判断する材料が限られる可能性があります。
ただし、開業直後であることだけで審査落ちになると断定することはできません。
IDEMAE編集部
個人事業主向けクレジットカードの中には、開業直後でも申し込めるカードがあります。
事業歴が短いことで、審査落ちに不安を感じる個人事業主は、まず自分が申込条件を満たしているクレジットカードを選ぶことが重要です。
個人事業主向けクレジットカードで審査落ちする理由3.
事業実態を確認しにくい
個人事業主向けクレジットカードで審査落ちする3つ目の理由として考えられるのが、事業実態を確認しにくいことです。
クレジットカード会社によって確認方法は異なりますが、個人事業主向けクレジットカードを申し込む場合には、どのような事業を行っているのかを申告することがあります。
IDEMAE編集部
その際、申込内容から事業内容を確認しにくかったり、提出を求められた書類を用意できなかったりすると、審査落ちに影響する可能性があります。
個人事業主は、開業届や確定申告関係の書類、事業に使用している住所・電話番号など、事業に関する基本情報を整理しておくことが大切です。
個人事業主向けクレジットカードで審査落ちする理由4.
短期間に複数のクレジットカードへ申し込んでいる
個人事業主向けクレジットカードで審査落ちする4つ目の理由として考えられるのが、短期間に複数枚のクレジットカードへ申し込んでいるケースです。
IDEMAE編集部
クレジットカードへの申込情報は信用情報に登録されるため、短期間に多くのカードへ申し込んでいる情報をクレジットカード会社は確認できます。
審査落ちが不安だからといって、複数の個人事業主向けクレジットカードへ同時に申し込む方法はおすすめしません。
例えば、最初から5枚、6枚とまとめて申し込むのではなく、年会費やポイント還元率、利用可能枠、付帯サービスを比較し、自分に合ったクレジットカードを絞り込むことが重要です。
IDEMAE編集部
審査落ちへの不安が大きいほど、多重申し込みをしてしまいがちです。
しかし、むやみに申込件数を増やすのではなく、個人事業主であるあなたにとって最適なクレジットカードを慎重に決めましょう。
個人事業主向けクレジットカードで審査落ちする理由5.
申込情報に誤りや虚偽がある
個人事業主向けクレジットカードで審査落ちする5つ目の理由として考えられるのが、申込内容の誤りや虚偽申告です。
IDEMAE編集部
個人事業主向けクレジットカードに限らず、申し込み画面では、さまざまな情報を入力します。
例えば以下のような項目です。
- 氏名
- 住所
- 電話番号
- 年収
- 事業内容
- 開業年
- 借入状況
IDEMAE編集部
入力ミスがあると、本人確認書類などの情報と一致しなくなり、審査落ちにつながる可能性があります。
また、審査落ちを避けたいからといって、実際より年収を高く記載したり、事業年数を長くしたりするのは避けましょう。
個人事業主向けクレジットカードを申し込む際は、審査落ちしないよう有利に書くのではなく、実態通りの情報を正確に入力することが重要です。
個人事業主向けクレジットカードで審査落ちする理由6.
借入や利用残高が多い
個人事業主向けクレジットカードで審査落ちする6つ目の理由として考えられるのが、既存の借入やクレジットカードの利用残高が多いことです。
IDEMAE編集部
個人事業主は事業資金として融資を利用している場合もあります。
また、個人用クレジットカードでリボ払いやキャッシングを利用しているケースもあるでしょう。
借入があるだけで審査落ちすると断定することはできません。
IDEMAE編集部
しかしながら、現在の返済負担が大きい場合には、注意が必要です。
なぜららクレジットカード会社が新たなカード利用代金を支払えるかどうかを判断する際の材料になるからです。
個人事業主は新しいクレジットカードへ申し込む前に、現在保有しているカードやローンの残高、毎月の返済額を整理しておくとよいでしょう。
個人事業主向けクレジットカードで審査落ちする理由7.
事業規模に対して高い利用可能枠を希望している
個人事業主向けクレジットカードで審査落ちする7つ目の理由として考えられるのが、利用可能枠の希望が事業規模や収入に対して大きいケースです。
IDEMAE編集部
個人事業主は広告費や仕入れなどにクレジットカードを使うため、一般的な個人カードより高い利用可能枠を希望したくなることがあります。
しかし、初めて申し込むクレジットカードで必要以上に高い利用可能枠を設定することが、必ずしも適切とは限りません。
実際の利用可能枠はクレジットカード会社による審査で決まるため、個人事業主が希望した金額より低く設定される可能性もあります。
審査落ちしないためにも、まずは自分の毎月の事業経費を把握し、どの程度のカード利用枠が必要なのかを明確にしておくことが大切です。
以上、個人事業主向けクレジットカードの審査基準と審査落ち要因を解説しました。
IDEMAE編集部
個人事業主向けクレジットカードの審査基準と、審査落ちにつながる可能性がある要因を整理すると、以下のとおりです。
- 個人事業主本人の信用情報が確認材料になる可能性がある
- 事業実績や収入・財務状況も判断材料になる
- 開業直後だから必ず審査落ちするわけではない
- 過去の延滞など信用情報の問題は審査へ影響する可能性がある
- 短期間に複数のクレジットカードへ申し込むことは避ける
- 申込内容は実態どおり正確に記載する
- 借入状況や希望する利用可能枠も整理しておく
個人事業主がクレジットカードに審査落ちする理由にまつわる記事
個人事業主がクレジットカードに審査落ちする理由に関連する記事:【個人事業主向け】クレジットカード審査のポイントとは?
個人事業主向けクレジットカードの審査では、具体的な合否基準が公開されていないため、「年収が○万円なら審査落ちなし」「開業から○年以上なら審査落ちしない」といった明確な線引きはできません。
また、一度クレジットカードに審査落ちしたとしても、その理由を外部から正確に特定することは難しいでしょう。
だからこそ、個人事業主がクレジットカードへ申し込む際は、審査落ちの原因を推測して過度に不安になるのではなく、自分で確認できるポイントを一つずつ整えることが重要です。
IDEMAE編集部
普段からクレジットカードやローンの支払いを期日どおり行い、事業の収支を管理し、申込情報を正確に記載することが基本となります。
そのうえで、自分の事業規模や利用目的に合った個人事業主向けクレジットカードを選ぶことが、無理のない申し込みにつながります。
次の章では、個人事業主が知っておきたいクレジットカードの審査落ちの具体的な対策をわかりやすく解説していきます。
「ANAマイル法人カード」に関するおすすめ記事

ANAマイルが貯まる法人カードおすすめランキングTOP15!還元率・交換レートを徹底比較
本記事では、ANAマイルの貯まりやすさ、ポイント還元率、交換レート、法人カードとしての使いやすさを比較しながらANAマイルが貯まる法人カードを厳選し、おすすめランキング形式で紹介していきます。
個人事業主必見!クレジットカードの審査落ち対策
個人事業主がクレジットカードを申し込む際は、審査落ちを完全に防ぐ方法があるわけではありません。クレジットカード会社ごとの審査基準は公開されておらず、申込者の信用情報や事業状況、収入、申込内容などをもとに総合的に判断されるためです。ただし、個人事業主側で事前に整えられるポイントはいくつかあります。
IDEMAE編集部
この章では、個人事業主がクレジットカードへ申し込む前に確認しておきたい審査落ち対策を解説します。
特に、事業実態を分かりやすくしておくこと、申込情報を正確に記載すること、短期間で複数のクレジットカードへ申し込まないことなどは重要です。審査落ちが不安な個人事業主は、申し込み直前に対策するだけではなく、普段から信用情報や事業の収支を整えておきましょう。
個人事業主必見!クレジットカードの審査落ち対策1.
開業届を提出して事業実態を明確にする
個人事業主必見のクレジットカード審査落ち対策1つ目は、開業届を提出して事業実態を明確にしておくことです。
個人事業主として事業を行っている場合、開業届などの公的な手続きを適切に行っておくことは、事業を継続して営んでいることを整理するうえで役立ちます。
IDEMAE編集部
クレジットカード会社によっては、申し込み時に本人確認書類だけで手続きが進むケースもあります。
一方で、審査の状況によって事業内容や収入について追加確認が行われる可能性もあります。
そのような場合に、開業日や屋号、事業内容などの情報を明確に説明できれば、申込内容との整合性を取りやすくなります。
ただし、「開業届を出せば審査落ちしない」というわけではありません。
IDEMAE編集部
開業届はあくまでも事業実態を整理する一つの材料であり、審査落ちの有無は信用情報や収入なども含めて判断されると考えられます。
個人事業主がクレジットカードを申し込む際は、事業開始時の手続きを適切に行い、申込時に自分の事業について正確に説明できる状態にしておくことが大切です。
個人事業主必見!クレジットカードの審査落ち対策2.
事業内容を第三者にも分かりやすくする
個人事業主必見のクレジットカード審査落ち対策2つ目は、どのような事業を行っているのかを第三者が確認しやすい状態にしておくことです。
IDEMAE編集部
個人事業主は法人と違い、会社名で検索しても事業情報が見つからないケースがあります。
そのため、事業用のWebサイトなどを用意し、自分がどのようなサービスや商品を提供しているのかを明確にしておくことも審査落ち対策としておすすめの方法です。
例えば、Webサイトには次のような情報を掲載できます。
- 屋号や事業者名
- 事業内容
- 所在地
- 連絡先
IDEMAE編集部
これらはクレジットカードの審査落ち対策だけのために用意するものではありません。
- 提供している商品・サービス
- 問い合わせ方法
取引先や顧客から見た事業の信頼性を高めるうえでも非常に大切です。
なお、Webサイトがあること自体でクレジットカードの審査落ちを防げるわけではありません。クレジットカード会社ごとの確認方法も公開されていません。
おすすめ記事
税理士の費用に関する記事についてはこちらの記事もおすすめです。
重要なのは、個人事業主として実際に行っている事業について、申込内容と矛盾しない形で説明できる状態にしておくことです。
個人事業主必見!クレジットカードの審査落ち対策3.
連絡先や住所など申込情報を整理する
個人事業主必見のクレジットカード審査落ち対策3つ目は、住所や電話番号などの基本情報を正確に整理しておくことです。
個人事業主向けクレジットカードを申し込む際には、住所、電話番号、事業内容、収入など複数の項目を入力します。
IDEMAE編集部
ここで本人確認書類と異なる住所を入力したり、古い電話番号を記載したりすると、追加確認が必要になる場合があります。
特に個人事業主の場合は、自宅を事業所として利用しているケースや、別の事業所を借りているケースなど状況がさまざまです。
審査落ち対策として、個人事業主向けクレジットカードの申し込み前に、次の情報に食い違いがないか確認しましょう。
- 本人確認書類の住所
- 現在の居住地
- 事業所所在地
IDEMAE編集部
固定電話については、設置すれば必ず審査落ちしないと断定することはできません。
- 電話番号
- 屋号
- 開業時期
- 事業内容
IDEMAE編集部
なぜなら、現在は携帯電話のみで事業を行う個人事業主も少なくないからです。
審査落ち対策として重要なのは、固定電話の有無よりも、カード会社から必要な確認があった際に連絡を受けられ、申込内容を正しく説明できることです。
個人事業主必見!クレジットカードの審査落ち対策4.
事業収入と支出を安定して管理する
個人事業主必見のクレジットカード審査落ち対策4つ目は、事業収入と支出を適切に管理することです。
個人事業主は会社員と異なり、毎月同じ給与が支払われるとは限りません。
IDEMAE編集部
繁忙期と閑散期がある事業では、月によって売上が大きく変動するケースもあります。
そのため、単純に「売上を増やせば審査落ちしない」と考えるのではなく、事業全体の収支を把握しておくことが重要です。
例えば、売上が年間1,000万円あったとしても、経費が900万円かかっていれば手元に残る所得は大きくありません。一方で、売上規模がそれより小さくても、利益を安定して確保している個人事業主もいます。
クレジットカードに審査落ちしないための対策として、日頃から以下を管理しておきましょう。
- 売上
- 必要経費
- 所得
IDEMAE編集部
確定申告書などの提出を求められる場合に備え、帳簿や申告書類を適切に保存しておくことも大切です。
- 借入残高
- 税金
- 毎月の資金繰り
クレジットカードに審査落ちしないためだけの理由で数字を整えるのではなく、普段から事業収入と支出を把握しておくことが、個人事業主の経営管理そのものにもつながります。
個人事業主必見!クレジットカードの審査落ち対策5.
クレジットカードやローンの支払いを遅延しない
個人事業主必見のクレジットカード審査落ち対策5つ目は、現在利用しているクレジットカードやローンを期日どおり支払うことです。
IDEMAE編集部
個人事業主向けクレジットカードの審査では、申込者本人の信用情報が確認されることがあります。
そのため、事業の売上だけを管理していればよいわけではありません。個人で利用しているクレジットカードやローンについても、支払い状況を適切に管理する必要があります。
例えば、口座残高不足によって引き落としができない状況を繰り返すことは避けたいところです。
支払日の前には口座残高を確認し、自動引き落としに必要な金額を確保しておきましょう。
IDEMAE編集部
また、審査落ち対策の一環として、現在利用しているリボ払いやキャッシング、ローンがある場合は、自分がどれだけ残高を抱えているのかも確認しておくことが重要です。
個人事業主が新たなクレジットカードを申し込み、審査落ちしないためには、事業用の支払い能力だけではなく、既存の金融取引も含めて自分の状況を整理しておきましょう。
個人事業主必見!クレジットカードの審査落ち対策6.
短期間に複数のクレジットカードへ申し込まない
個人事業主必見のクレジットカード審査落ち対策6つ目は、短期間に複数のクレジットカードへ立て続けに申し込まないことです。
IDEMAE編集部
「審査落ちしたくないから、とりあえず5枚申し込んでどれか1枚が通ればよい」と考える個人事業主もいるかもしれません。
先述の通り、クレジットカードの申込情報は信用情報機関に一定期間登録されるため、短期間に複数の申込履歴があることをクレジットカード会社が把握できる場合があります。
また、複数のクレジットカードへ申し込むと、申込者が利用できる可能性のある与信枠も増えるため、カード会社側は支払い能力とのバランスを確認することになります。
IDEMAE編集部
そのため、審査落ちを避けたい個人事業主ほど、無計画に申込件数を増やさないことが重要です。
まずは次の項目を比較しましょう。
- 年会費
- ポイント還元率
- 利用可能枠
- 追加カード
- ETCカード
- 付帯サービス
IDEMAE編集部
これらを比較し、自分に必要な個人事業主向けクレジットカードを絞ってから申し込むほうが合理的であり、審査落ちの可能性を抑えることに繋がる可能性があります。
- 自分が申込条件を満たしているか
個人事業主必見!クレジットカードの審査落ち対策7.
必要以上に高い利用可能枠を希望しない
個人事業主必見のクレジットカード審査落ち対策7つ目は、利用目的に対して必要以上に高い利用可能枠を希望しないことです。
IDEMAE編集部
事業用クレジットカードでは、広告費や仕入れ、交通費、設備費などをまとめて決済するため、利用可能枠の大きさは重要です。
しかし、「将来使うかもしれないから」と必要以上に高い利用可能枠を希望する必要はありません。
まずは、現在クレジットカードで支払いたい経費を計算してみましょう。
例えば、毎月の主なカード決済が以下の場合を考えます。
個人事業主向けクレジットカードの審査落ち対策に関連する記事:個人事業主がクレジットカード審査に通りやすい裏技!創業1年目でも発行できる厳選カード5選
- Web広告費:20万円
- 仕入れ:30万円
- 通信費・クラウドサービス:5万円
- 交通費・出張費:5万円
合計すると月60万円です。
IDEMAE編集部
この場合、自分の事業に必要な利用可能枠を考える際には、月間経費の規模を一つの判断材料にできます。
ただし、実際の利用可能枠はクレジットカード会社による審査で決定されるため、希望した金額がそのまま設定されるとは限りません。
個人事業主は審査落ち対策だけを目的として極端に低い枠を希望する必要もありません。現在の事業規模と予定しているクレジットカード決済額を整理し、無理のない範囲を検討することが重要です。
個人事業主必見!クレジットカードの審査落ち対策8.
申込内容を正確に入力する
個人事業主必見のクレジットカード審査落ち対策8つ目は、申込内容を正確に入力することです。
IDEMAE編集部
審査落ちを不安に感じていると、「売上を少し多く書いたほうがよいのではないか」「事業年数を長くしたほうが有利なのではないか」と考えてしまうことがあります。
しかし、審査落ちしないために虚偽申告は絶対に避けるべきです。
クレジットカードの申込内容は、本人確認書類や信用情報、場合によっては追加提出する資料などと照合される可能性があります。
また、単純な入力ミスも審査落ちに繋がる可能性があるため、十分に注意が必要です。
特に確認したいのは以下の項目です。
- 年収・所得
- 借入額
- 住所
IDEMAE編集部
オンラインで申し込む場合は入力後すぐ送信せず、一度すべての項目を確認してから申し込むのがおすすめです。
- 電話番号
- 開業年月
- 事業内容
- 屋号
審査落ちを防ぐために情報を良く見せるのではなく、現在の状況を正しく伝えることが個人事業主のクレジットカード申し込みにおける基本です。
以上、個人事業主がクレジットカードを申し込む前に知っておきたい具体的な審査落ち対策を解説しました。
IDEMAE編集部
個人事業主がクレジットカードへ申し込む前に確認したい審査落ち対策をまとめると、以下のとおりです。
- 審査落ち対策① 開業届などの手続きを行い事業情報を整理する
- 審査落ち対策② 事業内容を第三者にも説明できる状態にする
- 審査落ち対策③ 住所や連絡先などの情報を正確に管理する
- 審査落ち対策④ 売上だけではなく収支全体を管理する
- 審査落ち対策⑤ クレジットカードやローンの支払いを遅延しない
- 審査落ち対策⑥ 短期間に複数のクレジットカードへ申し込まない
- 審査落ち対策⑦ 事業規模に合った利用可能枠を検討する
IDEMAE編集部
個人事業主向けクレジットカードには必ず審査があるため、どれだけ対策をしても審査落ちを完全に防げるわけではありません。
- 審査落ち対策⑧ 申込内容に虚偽や入力ミスがないか確認する
また、特定の対策をすれば必ずクレジットカードを発行できるというものでもありません。
しかし、審査落ちを過度に恐れて何も準備せず申し込むよりも、自分の信用情報や事業情報、収支、既存の借入などを整理しておくことには大きな意味があります。
特に個人事業主は、事業と個人の信用が密接に関係しやすいため、日頃のクレジットカード利用やローン返済も含めて管理することが大切です。
個人事業主向けクレジットカードの審査落ち対策にまつわる記事
個人事業主向けクレジットカードの審査落ち対策に関連する記事:個人事業主がクレジットカードの審査に通過するコツ!おすすめカードも厳選
そのうえで、年会費やポイント還元率だけでなく、自分の事業規模に合った個人事業主向けクレジットカードを選びましょう。無理のないカード選びと正確な申し込みを意識することが、審査落ちへの現実的な対策につながります。
次の章では、個人事業主がクレジットカードに審査落ちした際の対処法をわかりやすく解説していきます。
個人事業主がクレジットカードに審査落ちした際の対処法
個人事業主がクレジットカードに審査落ちした場合でも、今後ずっとクレジットカードを作れないわけではありません。審査落ち後に重要なのは、すぐに別のカードへ申し込むのではなく、今回の申込内容や信用情報、借入状況などを整理し、次回の申し込みに向けて準備することです。
IDEMAE編集部
この章では、個人事業主がクレジットカードに審査落ちした際に実践したい具体的な対処法を解説します。
クレジットカード会社は通常、具体的な審査落ち理由を公開していません。そのため、「なぜ審査落ちしたのか」を断定することは難しいものの、自分で確認できる項目はいくつかあります。
個人事業主がクレジットカードに審査落ちした際の対処法1.
申込情報に間違いがなかったか確認する
個人事業主がクレジットカードに審査落ちした際の具体的な対処法1つ目は、申込情報に間違いがなかったか確認することです。
先述の通り、個人事業主がクレジットカードへ申し込む際は、氏名や住所、電話番号だけでなく、職業、年収、事業内容、開業時期、借入状況など、さまざまな情報を入力します。
IDEMAE編集部
入力時に誤字や数字の間違いがあると、本人確認書類や信用情報などと申込内容が一致しなくなるため、審査落ちしてしまう可能性があります。
個人事業主に限らず審査落ちした場合は、次回申し込む前に以下の内容を見直しておきましょう。
- 氏名や住所に間違いがなかったか
- 電話番号が最新のものになっているか
- 年収や所得を正しく入力していたか
- 開業年月を間違えていなかったか
- 事業内容を実態どおり記載していたか
IDEMAE編集部
特に審査落ちを避けようとして、実際より収入を多く記載したり、事業年数を長く申告したりする虚偽の申し込みは絶対に避けなければなりません。
- 借入額や他社利用状況に誤りがなかったか
次回のクレジットカード申し込みでは、審査落ち対策として数字を良く見せるのではなく、申込内容を正確にそろえることを留意しておきましょう。
個人事業主がクレジットカードに審査落ちした際の対処法2.
自分の信用情報を確認する
個人事業主がクレジットカードに審査落ちした際の具体的な対処法2つ目は、自分の信用情報を確認することです。
IDEMAE編集部
クレジットカード会社から審査落ちの具体的な理由を教えてもらえない場合でも、自分自身の信用情報を開示して確認する方法があります。
「アメックスビジネスゴールド」に関するおすすめ記事
アメックスビジネスゴールドにプライオリティパスはある?特典やメリット・デメリットを徹底解説
この記事では、アメックスビジネスゴールドで利用できる空港ラウンジの詳細から、プライオリティパスの魅力を上回るとも考えられるアメックスビジネスゴールドの特典やメリット、デメリットを紹介していきます。
信用情報には、クレジットカードやローンなどに関する申込情報や契約内容、支払い状況などが登録されています。
「支払いを遅延した記憶はない」と思っていても、過去に口座残高不足によって引き落としができていなかったケースや、自分が把握していない契約情報が残っていることで審査落ちしたケースも考えられます。
審査落ち後に信用情報を確認すると、少なくとも自分の金融取引がどのような状態になっているのかを整理できます。
IDEMAE編集部
ただし、信用情報を確認したからといって、クレジットカードの審査落ち理由を完全に特定できるわけではありません。
クレジットカード会社は信用情報だけではなく、申込情報など複数の項目から総合的に審査しているためです。
それでも、再申し込みを検討する前に自身の信用情報を把握しておくことは、有効な審査落ち対処法の一つです。
個人事業主がクレジットカードに審査落ちした際の対処法3.
ローンやクレジットカードの返済を進める
個人事業主がクレジットカードに審査落ちした際の具体的な対処法3つ目は、現在利用しているローンやクレジットカードの返済を進めることです。
IDEMAE編集部
個人事業主の場合、事業資金の借入に加え、個人名義の住宅ローン、自動車ローン、カードローン、リボ払い、キャッシングなどを利用しているケースがあります。
借入があることだけで必ず審査落ちするわけではありませんが、返済負担が大きければ、カード会社が支払い能力を判断する際の材料になる可能性があります。
審査落ちした後は、新しいクレジットカードを探す前に、まず現在の借入状況を確認しましょう。
特にクレジットカードの審査落ち後で重要なのは、支払いを遅延しないことです。
IDEMAE編集部
毎月の返済額を確認し、引き落とし日前に口座残高を確保しておくなど、確実に支払える環境を作ることが大切です。
無理にすべての借入を一括返済する必要はありませんが、審査落ち後は現在の債務状況を整理し、計画的に返済を進めることを優先しましょう。
個人事業主がクレジットカードに審査落ちした際の対処法4.
短期間で別のクレジットカードに申し込まない
個人事業主がクレジットカードに審査落ちした際の具体的な対処法4つ目は、審査落ち直後に次々と別のクレジットカードへ申し込まないことです。
IDEMAE編集部
一度審査落ちすると、「別のクレジットカードなら通るかもしれない」と考えて、すぐに複数枚へ申し込みたくなるかもしれません。
先述の通り、クレジットカードへの申込情報は信用情報機関に一定期間登録されます。
そのため、審査落ちしたからといって短期間に何枚ものクレジットカードへ申し込むと、複数の申込履歴が残ってしまう状態になります。
審査落ち後は焦って申込件数を増やすのではなく、まず前回の申込内容や信用情報を整理することが大切です。
IDEMAE編集部
また、次のカードを選ぶ際は、年会費や特典だけではなく、自分が正式な申込条件を満たしているかも改めて確認しましょう。
審査落ちが続いている状況で無計画に申し込みを重ねるより、一度状況を整理してから次の申し込みを検討するほうが合理的です。
個人事業主がクレジットカードに審査落ちした際の対処法5.
再申し込みまで一定期間を空ける
個人事業主がクレジットカードに審査落ちした際の具体的な対処法5つ目は、次の申し込みまで一定期間を空けることです。
クレジットカードの申込情報は、信用情報機関に一定期間登録されます。
IDEMAE編集部
例えば信用情報機関によっては、申込情報の保有期間を照会日から6か月程度としています。
そのため、審査落ち直後に再申し込みするよりも、一定期間を空けてから次の申し込みを検討する方法があります。
審査落ちしてから6か月程度くらいが目安ですが、「6か月待てば必ずクレジットカードの審査に通る」という意味ではありません。
審査落ちして、再度個人事業主向けクレジットカードを申し込むまでの間は、
- クレジットカードやローンを遅延なく支払う
- 借入残高を整理する
個人事業主がクレジットカードに審査落ちした際の対処法にまつわるおすすめ記事
個人事業主がクレジットカードに審査落ちした際の対処法に関連する記事:個人事業主向けの審査が甘いクレジットカードは?おすすめカード3選も紹介
- 事業の収支を安定させる
- 申込情報を確認する
- 次に申し込むカードを慎重に選ぶ
といった準備を進めておくことが重要です。
IDEMAE編集部
単純に時間が経過するのを待つのではなく、審査落ちにつながった可能性のある要因を少しずつ改善しながら再申し込みに備えましょう。
以上、個人事業主がクレジットカードに審査落ちした際の対処法を具体的に解説しました。
個人事業主がクレジットカードに審査落ちした際の主な対処法は以下のとおりです。
- 審査落ちしたクレジットカードの申込情報に入力ミスや誤りがなかったか確認する
- 審査落ち後に信用情報を開示して現在の登録内容を確認する
- ローンや既存のクレジットカードの返済を審査落ち後も進める
- 審査落ち直後に複数のクレジットカードへ申し込まない
個人事業主がクレジットカードに審査落ちした際の対処法に関連する記事:個人事業主のクレジットカード審査は通りやすい?審査に通すコツとは
- 審査落ちした場合は一定期間を空けて再申し込み
クレジットカードに審査落ちすると、「個人事業主だから事業用のクレジットカードを作れないのではないか」と不安になるかもしれません。しかし、一度審査落ちしたことだけで、今後すべてのクレジットカードに審査落ちすると決まるわけではありません。
IDEMAE編集部
また、クレジットカード会社から審査落ち理由が公開されない以上、一つの原因だけを決めつけて対策するのも適切ではありません。
審査落ちした場合は、申込情報、信用情報、借入状況、申込件数など、自分で確認できる部分を順番に整理することが重要です。
そして審査落ち直後に焦って次の個人事業主向けクレジットカードへ申し込むのではなく、必要に応じて一定期間を空け、その間に支払い実績や事業の収支を整えておきましょう。
IDEMAE編集部
次回の申し込みでは、自分の事業規模や利用目的に合うクレジットカードを絞り込み、正確な情報で申し込むことが大切です。
次の章では、個人事業主向けクレジットカードと審査落ちにまつわる疑問やよくある質問をわかりやすく解説していきます。
個人事業主向けクレジットカードと審査落ちに関するQ&A
ここからは、個人事業主向けクレジットカードと審査落ちにまつわる疑問やよくある質問をQ&A形式でわかりやすく解説していきます。
Q.個人事業主におすすめのクレジットカードの特徴は?
個人事業主におすすめのクレジットカードは、事業用の支払いに使いやすく、年会費やポイント還元率、利用可能枠、付帯サービスのバランスが取れているカードです。
IDEMAE編集部
個人事業主は、広告費や仕入れ、交通費、通信費、クラウドサービスなど、毎月さまざまな経費を支払います。
そのため、クレジットカードを選ぶ際は単に年会費の安さだけではなく、実際の事業でどれだけ使いやすいかを確認することが重要です。
特に確認したいポイントは以下のとおりです。
- 年会費が事業規模に合っている
- ポイント還元率が高い
- 利用可能枠に余裕がある
IDEMAE編集部
また、審査落ちが不安な個人事業主は、ポイント還元率や特典だけで選ぶのではなく、自分が申込条件を満たしているクレジットカードを選ぶことも大切です。
- ETCカードや追加カードを発行できる
- 会計・経費管理に役立つサービスがある
- 出張が多い場合は空港ラウンジや旅行保険が付帯している
「アメックス」に関するおすすめ記事
年会費無料のアメックスおすすめランキングTOP7!永年無料から実質無料まで徹底比較
この記事では、年会費永年無料のアメックスから初年度年会費無料、実質年会費無料になるアメックスカードを厳選し、おすすめランキング形式で徹底比較していきます。
Q.個人事業主向けクレジットカードは審査落ちしにくい?
個人事業主向けクレジットカードだからといって、必ず審査落ちしないとは限りません。
クレジットカード会社は具体的な審査基準を公開していないため、「個人事業主向けなら審査が甘い」「このカードなら審査落ちしない」と断定することはできません。
IDEMAE編集部
一般的には、個人事業主本人の信用情報や収入状況、事業実績、借入状況、申込内容など、複数の情報をもとに総合的に判断されると考えられます。
そのため、開業したばかりの個人事業主であっても審査に通る場合はありますし、反対に事業年数が長くても審査落ちする可能性はあります。
審査落ちを避けたい場合は、審査落ちしにくいと言われている「審査が甘いカード」を探すよりも、申込条件を確認し、自分の事業規模や収入に合ったクレジットカードを選ぶことが重要です。
Q.個人事業主向けクレジットカードに審査落ちする理由は?
個人事業主向けクレジットカードに審査落ちする理由は、カード会社から具体的に公開されないことが一般的です。
IDEMAE編集部
ただし、審査落ちにつながる可能性がある要因としては、以下のようなものが考えられます。
- クレジットカードやローンの支払い遅延がある
- 借入残高やリボ払い、キャッシング残高が多い
- 事業実績が少なく収入状況を確認しにくい
- 短期間に複数のクレジットカードへ申し込んでいる
- 申込内容に誤りや虚偽がある
個人事業主向けクレジットカードと審査落ち対策に関連する記事:個人事業主におすすめのクレジットカードは?選び方や注意点も解説!
- 希望する利用可能枠が事業規模に対して大きい
特に注意したいのが、個人事業主本人の信用情報です。事業の売上が順調でも、個人で利用しているクレジットカードやローンの支払いに問題がある場合、審査落ちの要因になっている可能性があります。
IDEMAE編集部
ただし、審査落ちしたからといって、上記のどれかが必ず原因とは限りません。
審査落ち理由を一つに決めつけず、自分の申込内容や信用情報、借入状況などを総合的に確認することが大切です。
Q.個人事業主が審査落ちしないための対策は?
個人事業主がクレジットカードの審査落ちを完全に防ぐ方法はありませんが、申し込み前に確認できる対策はいくつかあります。
IDEMAE編集部
まず審査落ちしないために重要なのは、現在利用しているクレジットカードやローンの支払いを遅延しないことです。
支払日の前には口座残高を確認し、安定した支払い実績を積み重ねておきましょう。
また、審査落ち対策として以下の点も確認しておくことがおすすめです。
- 申込内容を正確に入力する
- 短期間に複数枚へ申し込まない
- 事業内容や開業時期を整理しておく
個人事業主向けクレジットカードと審査落ち対策にまつわる記事
個人事業主向けクレジットカードと審査落ち対策に関連する記事:個人事業主のクレジットカード審査は甘い?審査基準や選び方を解説
- 売上や所得、経費を適切に管理する
- 借入残高を確認する
- 必要以上に高い利用可能枠を希望しない
- 自分が申込条件を満たしているカードを選ぶ
審査落ちが不安だからといって、年収や事業年数を実際より良く記載するのは避けましょう。
IDEMAE編集部
虚偽申告はかえって問題となり審査落ちにつながる可能性があります。
個人事業主がクレジットカードへ申し込む際は、審査落ちしない方法を探すというよりも、自分で改善できる部分を整え、事業規模に合ったクレジットカードへ正確な情報で申し込むことが重要です。
まとめ
個人事業主向けクレジットカードは、年会費、ポイント還元率、利用可能枠、追加カード、ETCカード、付帯サービスなどを比較しながら、自分の事業規模や利用目的に合った1枚を選ぶことが重要です。
IDEMAE編集部
経費管理を効率化したい個人事業主であれば、プライベート用と事業用のクレジットカードを分けることで、日々の支払い管理や確定申告時の整理もしやすくなります。
個人事業主向けクレジットカードおすすめランキングと審査落ち対策に関連する記事:個人事業主はクレジットカードを開業前に作るべき?審査落ちしないためのコツや起業・開業前におすすめのビジネスカード3選
一方で、個人事業主がクレジットカードを申し込む際に気になるのが審査落ちです。審査落ちの具体的な基準は公開されておらず、「個人事業主だから審査落ちしやすい」「このカードなら審査落ちしない」と断定することはできません。審査落ちには、信用情報、借入状況、事業実績、収入の安定性、短期間での複数申込、申込内容の誤りなどが影響する可能性があります。
審査落ちを防ぐためには、クレジットカードやローンの支払いを遅延しないこと、申込情報を正確に入力すること、短期間に複数のクレジットカードへ申し込まないことが大切です。
個人事業主向けにおすすめのクレジットカードの審査落ち要因と対策にまつわる記事
個人事業主向けクレジットカードおすすめランキングと審査落ち対策に関連する記事:【厳選】個人事業主・フリーランスが法人クレカ審査落ちを防ぐ方法はこれ!おすすめクレジットカードを紹介
また、審査落ちしてしまった場合も、すぐに次のカードへ申し込むのではなく、信用情報や借入状況、申込内容を確認し、必要に応じて一定期間を空けてから再申込を検討しましょう。
個人事業主向けクレジットカードは、事業の支払いを効率化し、ポイントやビジネス特典を活用できる便利なツールです。審査落ちだけを過度に意識するのではなく、自分の事業に合ったクレジットカードを比較し、審査落ちにつながる可能性のある要因を一つずつ整えたうえで申し込むことが重要です。
おすすめ記事一覧
-
 会社設立
法人化の目安は売上いくら? 利益・税金の判断基準を解説
...
2026.10.13
-
会社設立
個人事業主と法人化はどっちが得?年収・利益別に税金や社会保険を徹底比較
...
2026.10.13
-
会社設立
個人事業主から法人化するタイミングはいつ?売上・利益・税金の目安を解説
...
2026.10.13
-
比較
経費精算が楽になる法人カードとは?メリット・デメリットも解説
...
2026.10.13
-
比較
公共料金の支払いにおすすめの法人カードは?メリットや注意点も紹介
...
2026.10.13
-
比較
法人クレジットカードは設立直後でも作れる?おすすめランキング7選の比較から審査ポイントまで紹介
...
2026.10.13
-
比較
法人カードは設立1年未満でも作れる?おすすめランキングTOP7を徹底比較
...
2026.10.13
-
比較
個人事業主向けクレジットカードおすすめランキングTOP7!審査落ち対策や対処法も紹介
...
2026.10.13
-
比較
法人カードの審査基準や審査で確認されることは?審査を通過するコツも紹介
法人カードを申し込む際、「法人カードの審査では何を見られるのか」「設立したばかりの法人でも審査に通るのか」「法人カードの審査に落ちる原因は何か」と不安に感じる方...
2026.10.13
-
ラグジュアリーカード
ラグジュアリーカードのマイル還元率を徹底比較!メリットや効率よく貯める方法も紹介
...
2026.10.13
